
Мега-слияние на рельсах: Осваивая неизведанную территорию для обеспечения прозрачности цепочки поставок
Предлагаемое мега-слияние между железными дорогами Union Pacific и Norfolk Southern может преобразовать глобальные цепочки поставок. В этой аналитической записке анализируются потенциальные последствия для грузопотоков, пропускной способности, затрат, а также то, как диспетчерская вышка для контроля видимости отгрузок, такая как MGS, может помочь операторам ориентироваться в этих беспрецедентных изменениях.
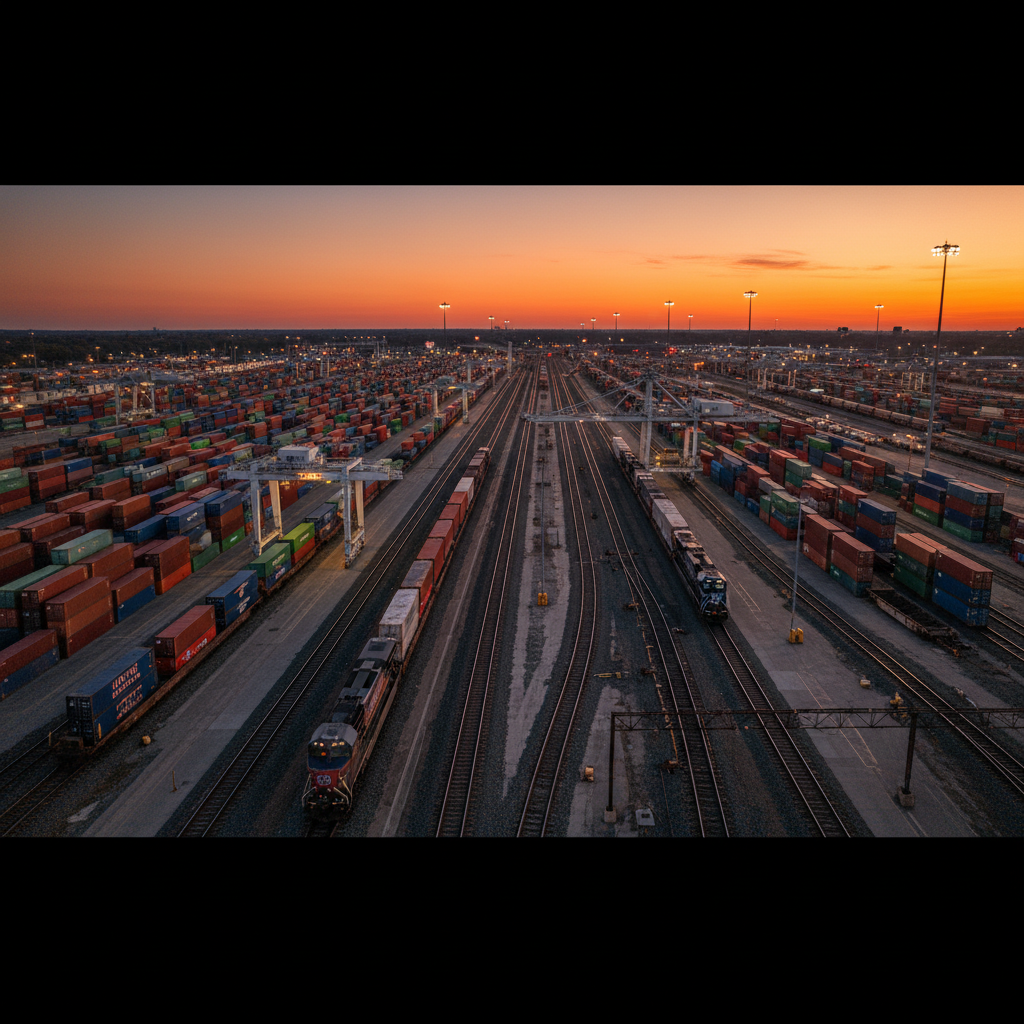
Перспектива мега-слияния двух крупнейших железнодорожных компаний класса 1 Северной Америки, Union Pacific (UP) и Norfolk Southern (NS), вызвала волны беспокойства и спекуляций во всем сообществе грузоотправителей и цепочек поставок. Эта потенциальная консолидация, в настоящее время находящаяся на рассмотрении Совета по наземному транспорту (STB), представляет собой значительный шаг в "неизведанную территорию". Заинтересованные стороны, от грузоотправителей и профсоюзов до политиков, поднимают критические вопросы о конкуренции, пропускной способности, безопасности, гарантиях занятости, росте затрат и потенциальном сокращении услуг. Этот анализ исследует глубокие последствия такого слияния и описывает, как передовые решения для обеспечения прозрачности могут помочь операторам цепочек поставок адаптироваться и процветать.
Как это повлияет на глобальную цепочку поставок
Предлагаемая консолидация железнодорожных компаний Union Pacific (UP) и Norfolk Southern (NS) сигнализирует о значительном изменении для глобальных цепочек поставок, особенно тех, которые зависят от североамериканских интермодальных железнодорожных перевозок. Это мега-слияние может глубоко изменить грузопотоки, пропускную способность и операционную динамику.
Во-первых, что касается потоков и маршрутов, слияние, вероятно, оптимизирует некоторые дальние интермодальные маршруты за счет устранения пересадок. Однако это также может привести к уменьшению вариантов маршрутизации для грузоотправителей, потенциально вынуждая перевозить грузы по единой доминирующей сети для определенных коридоров. Эта консолидация может создать новые узкие места в критически важных узлах, поскольку объединенная структура рационализирует свою обширную инфраструктуру, требуя полной переоценки текущих логистических стратегий со стороны грузоотправителей.
Во-вторых, влияние на пропускную способность является серьезной проблемой. Хотя объединенная структура теоретически могла бы оптимизировать использование активов, начальный этап интеграции часто приводит к сбоям. Источник подчеркивает "пропускную способность" как ключевой вопрос, и существуют опасения, что снижение конкуренции может уменьшить стимул для значительных инвестиций в новые мощности. Более того, "сокращение услуг" может привести к практическому сокращению эффективной пропускной способности за счет меньшего количества отправлений поездов, более длительного времени в пути или снижения надежности обслуживания, что напрягает существующие возможности цепочки поставок.
Наконец, операции для грузоотправителей столкнутся с существенной трансформацией. Меньшее количество конкурентных вариантов может уменьшить рычаги влияния грузоотправителей при согласовании соглашений об уровне обслуживания (SLA). Сам процесс интеграции, вероятно, приведет к операционным корректировкам в расписании, оборудовании и обслуживании клиентов, что приведет к непредсказуемости сроков доставки. Для глобальных цепочек поставок, где точность и надежность имеют решающее значение, любое ухудшение операционной стабильности в североамериканской железнодорожной сети может иметь каскадные эффекты на производство, запасы и удовлетворенность клиентов. Навигация по этой "неизведанной территории" требует повышенной адаптивности в управлении этими развивающимися операционными вызовами.
Глобальное финансовое влияние
Мега-слияние между Union Pacific и Norfolk Southern вызовет финансовые волны по всей цепочке поставок, затрагивая грузоотправителей, других перевозчиков и торговлю в целом. Основная проблема, явно отмеченная в источнике, — это "рост затрат", в первую очередь обусловленный снижением конкуренции.
Для грузоотправителей наиболее непосредственным финансовым последствием будет потенциал для повышения тарифов на перевозку. С объединением двух крупных железнодорожных компаний класса 1 конкурентная среда для интермодальных железнодорожных услуг сократится, предоставляя объединенной структуре большую ценовую власть. Помимо прямых затрат на фрахт, "сокращение услуг" может привести к значительным косвенным финансовым издержкам. Задержки, пропущенные поставки и менее надежное обслуживание могут привести к увеличению затрат на хранение запасов, демереджу и необходимости в более дорогих, ускоренных вариантах транспортировки. Эти скрытые затраты могут снизить рентабельность и повлиять на конкурентоспособность.
Финансовые последствия для других перевозчиков будут смешанными. Автотранспортные компании могут столкнуться с ростом спроса, если качество железнодорожных услуг снизится или затраты возрастут, поскольку грузоотправители будут искать альтернативы. И наоборот, другие оставшиеся железнодорожные компании класса 1 могут либо увеличить свою долю рынка, либо столкнуться с более грозным конкурентом.
На уровне торговли в целом консолидация может подстегнуть инфляционное давление. Более высокие транспортные расходы на сырье и товары, перевозимые по железной дороге, вероятно, будут переданы по цепочке поставок, влияя на потребительские цены. Сбои во время интеграции также могут препятствовать эффективным торговым потокам, замедляя экономическую активность. Неопределенность в отношении уровней обслуживания и затрат на этой "неизведанной территории" может отпугнуть долгосрочные инвестиции в отрасли, зависящие от железнодорожного транспорта, влияя на более широкую экономическую стабильность.
Как MGS может помочь ориентироваться в современной глобальной торговой среде
На "неизведанной территории" потенциального мега-слияния между Union Pacific и Norfolk Southern, где нависают опасения по поводу конкуренции, пропускной способности, затрат и обслуживания, диспетчерская вышка для отслеживания грузов, такая как MGS, становится незаменимым инструментом для операторов. Ее возможности действительно актуальны для смягчения рисков и адаптации к изменившемуся логистическому ландшафту.
Во-первых, MGS обеспечивает видимость в режиме реального времени, от начала до конца. По мере консолидации железнодорожных сетей и изменения операций грузоотправителям требуются точные данные о местонахождении груза. MGS агрегирует информацию от различных перевозчиков, обеспечивая точное отслеживание интермодальных контейнеров и железнодорожных вагонов. Это жизненно важно при столкновении с потенциальным "сокращением услуг" или неожиданными задержками во время интеграции, что позволяет немедленно выявлять исключения и проактивно общаться.
Во-вторых, прогностическая аналитика MGS имеет решающее значение. При опасениях по поводу "пропускной способности" и ухудшения обслуживания точные прогнозы ETA (расчетного времени прибытия) сложны. MGS использует данные и машинное обучение для предоставления более надежных ETA, даже в условиях сбоев. Эта предусмотрительность позволяет операторам предвидеть задержки, перенаправлять грузы или корректировать производственные графики, смягчая финансовое воздействие "возросших затрат" от ускоренной доставки или штрафов.
В-третьих, MGS способствует мониторингу производительности и бенчмаркингу. По мере изменения железнодорожного ландшафта грузоотправители должны тщательно оценивать качество услуг объединенной структуры. MGS отслеживает ключевые показатели эффективности, такие как своевременная доставка и время в пути, предоставляя объективные данные для оценки "сокращения услуг" и поддержки переговоров по контрактам против "возросших затрат", не соответствующих качеству обслуживания.
Наконец, MGS поддерживает проактивное управление рисками и планирование на случай непредвиденных обстоятельств. В консолидированной железнодорожной среде с потенциально меньшим количеством альтернатив выявление мультимодальных вариантов имеет первостепенное значение. MGS выявляет узкие места или ухудшение обслуживания в железнодорожной сети, позволяя операторам быстро переключаться на альтернативные виды транспорта или корректировать стратегии управления запасами. Визуализируя всю сеть и моделируя сценарии, MGS предоставляет информацию, необходимую для навигации по этой "неизведанной территории" и поддержания устойчивости цепочки поставок.
Анализ и улучшение спроса и предложения
Предлагаемое слияние UP/NS значительно влияет на динамику спроса и предложения в интермодальных железнодорожных перевозках. В то время как спрос на надежное, экономически эффективное перемещение грузов остается высоким, слияние в первую очередь затрагивает предложение. Опасения по поводу "пропускной способности" и "сокращения услуг" предполагают потенциальный дисбаланс. Объединенная структура может иметь меньше стимулов инвестировать в расширение мощностей или улучшение обслуживания, что приведет к меньшему количеству расписаний, более длительному времени в пути или снижению надежности, эффективно сокращая предложение высококачественных железнодорожных перевозок.
Чтобы справиться с этим, грузоотправители могут использовать рычаги улучшения:
- Оптимизация сети на основе данных: Использование аналитики (например, MGS) для выявления эффективных маршрутов и минимизации единичных точек отказа.
- Диверсификация перевозчиков: Квалификация альтернативных перевозчиков (автомобильный, региональный железнодорожный) для снижения зависимости.
- Стратегическое управление запасами: Оптимизация страхового запаса для защиты от повышенной изменчивости транзита.
- Проактивное взаимодействие: Взаимодействие с регулирующими органами, такими как STB, для обеспечения ответственности за пропускную способность и обслуживание.
Устойчивость с фокусом на ROI
Мега-слияние UP/NS несет риски, такие как "рост затрат" и "сокращение услуг". Формирование действий по обеспечению устойчивости с акцентом на ROI имеет решающее значение. Риски включают более высокие затраты на фрахт, ухудшение обслуживания (ведущее к увеличению затрат на запасы, дефициту, ускоренной доставке) и операционные сбои.
Действия по обеспечению устойчивости с ROI:
- Инвестиции в платформы видимости (например, MGS):
- Защищенный риск: Предотвращает финансовые потери от неизвестных задержек, пропущенных сроков и неэффективного распределения ресурсов (например, избегая дорогостоящих ускоренных авиаперевозок, демереджа, упущенных продаж).
- ROI: Достигается за счет предотвращения этих прямых и косвенных затрат, оптимизации запасов и обеспечения своевременной доставки, защиты выручки.
- Диверсификация портфеля перевозчиков:
- Защищенный риск: Снижает зависимость от доминирующего железнодорожного провайдера, смягчая "рост затрат" или "сокращение услуг".
- ROI: Поддерживает конкурентоспособные затраты на фрахт и обеспечивает непрерывность цепочки поставок, предоставляя рычаги для переговоров.
- Стратегическое буферизация запасов:
- Защищенный риск: Буферизует от изменчивости транзита и потенциального дефицита из-за "сокращения услуг".
- ROI: Поддерживает удовлетворенность клиентов, избегает упущенных продаж и предотвращает дорогостоящие срочные поставки в последнюю минуту, часто перевешивая возросшие затраты на хранение.
Источник: DC Velocity — https://www.dcvelocity.com/transportation/shippers-intermodal-rail-operators-heading-into-uncharted-territory-as-prospect-of-mega-merger-looms