
地政学的影響:損なわれた精製能力がもたらす財政的および運用上の影響の評価
ロシアの石油精製能力の半分以上が無力化されたという報道は、深刻な財政的および運用上の課題を示唆しています。本分析では、効率性、キャッシュフロー、収益創出への重大な混乱、および多大な新規コストの発生について深く掘り下げ、複雑なグローバルサプライダイナミクスを乗りこなすリーダーに洞察を提供します。
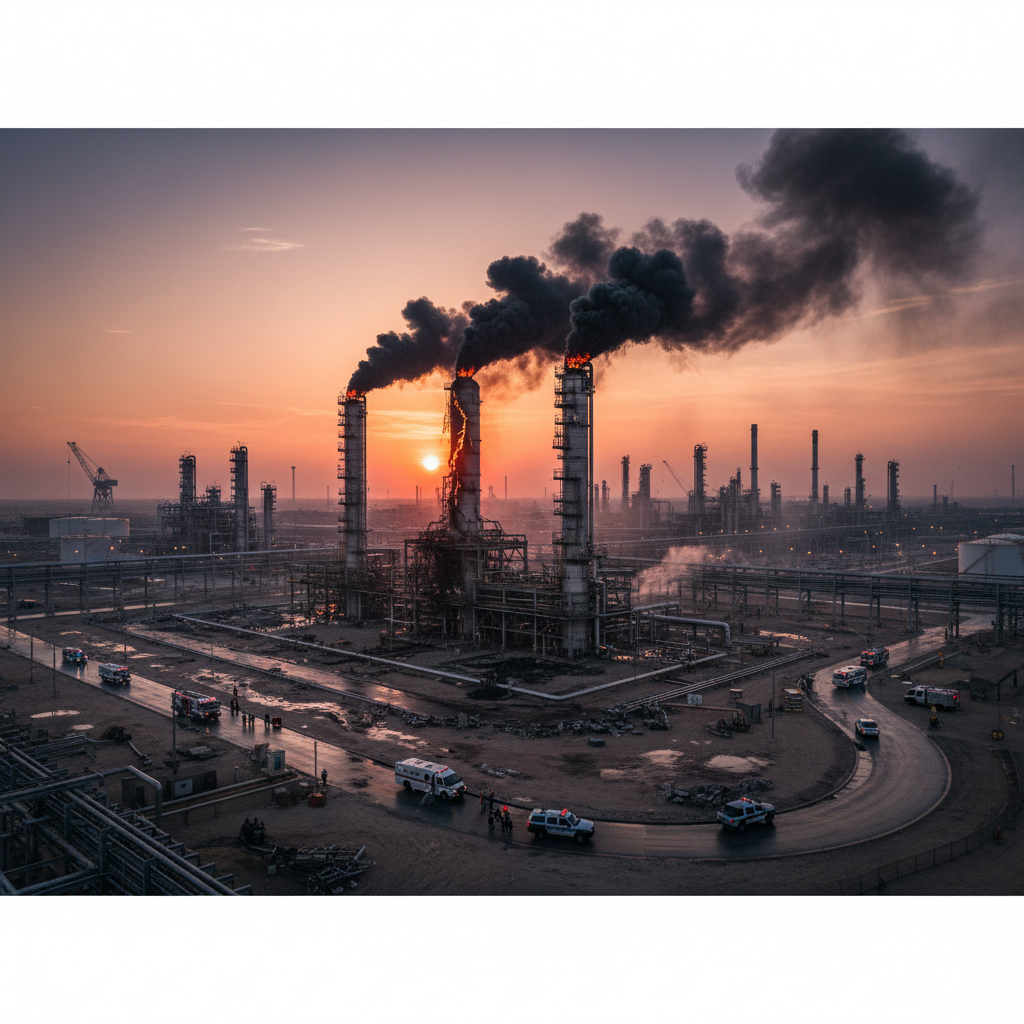
運用効率
報道されているロシアの石油精製能力の半分以上が無力化されたことは、重要な産業部門における運用効率にとって壊滅的な打撃となります。ビジネスリーダーにとって、このシナリオは複雑なサプライチェーンの脆弱性と、外部からの衝撃が中核的な生産能力に与える深刻な影響を浮き彫りにします。直接的な結果として、処理能力が劇的に低下します。製油所は、継続的かつ最適化された操業のために設計された資本集約的な資産です。この能力の大部分、特に「半分以上」が操業不能になると、システム全体が原油を高価値の精製製品に変換する能力を深刻かつ即座に失います。
この機能不全は、通常であればガソリン、ディーゼル、ジェット燃料などの製品に加工されるはずの大量の原油が、国内で精製できなくなることを意味します。これによりサプライチェーンに根本的な変化が生じ、上流でボトルネックが発生します。精製できない原油は、保管されるか、追加の保管コストや物流上の課題を伴う可能性があり、あるいは輸出に回されることになりますが、その価値は精製製品よりも低いことがよくあります。これは、主要な生産物に対する国内市場が制約され、輸出インフラへの圧力が強まっている上流部門の効率性を直接的に損ないます。
さらに、残りの稼働中の能力は、最適ではない条件下での操業を余儀なくされる可能性があります。施設は設計されたよりも高い稼働率で運用され、摩耗やさらなる故障のリスクを高めるか、統合された供給ネットワークから孤立し、輸送と物流の非効率性につながる可能性があります。完全に機能する精製複合施設をサポートするために構築されたパイプライン、貯蔵施設、および流通チャネルの複雑なネットワークは現在混乱しており、ボトルネックと運用上の摩擦の増加につながっています。供給の再ルーティングや緊急修理の調整を含む、この劇的に縮小され断片化された能力を管理するために必要な労力は、経営および技術リソースに大きな負担をかけ、全体的な運用効率をさらに低下させます。このような混乱した環境では、リアルタイムの可視性が最も重要になります。堅牢な出荷可視化コントロールタワー(MGSなど)は、利用可能な原油の動き、緊急精製製品輸入の状況、または重要な修理部品の追跡に関する重要な洞察を提供し、さらなる運用損失を軽減するための迅速で情報に基づいた意思決定を可能にします。
コスト削減
ロシアの石油精製能力の半分以上に及ぶ深刻な損害は、複数の側面でコストの劇的な急増を必然的に引き起こし、事前のコスト削減策を事実上覆し、多大な新たな財政的負担を課すことになります。最も直接的で重大なコストは、修理と再建にかかる費用です。石油精製所のような複雑な産業施設を復旧させるには、特に大部分が影響を受けている場合、莫大な設備投資、専門的な設備、熟練した労働力が必要です。これらは日常的な維持管理費ではなく、国および企業の予算を圧迫する異常な支出です。
直接的な再建以外にも、運用コストが大幅に増加します。国内の精製能力が大幅に削減されたため、ロシアは国内需要を満たすために精製石油製品を輸入せざるを得なくなる可能性があります。これらの輸入は、特に大量に購入され、遠隔地の市場から供給される場合、国内生産品よりも高価になる可能性が高く、輸送コストも高くなります。精製製品需要の大部分において、生産者から輸入者へのこの転換は、そのコスト構造を根本的に変えるでしょう。
さらに、この混乱は物流コストの増加につながる可能性があります。国内で精製できない原油は、再ルーティングされるか、効率の低いまたはより高価な輸送方法を経由するか、あるいはより長期間保管され、追加の保管コストが発生する可能性があります。残りの稼働中の製油所は、サプライチェーンの断片化により高い投入コストに直面するか、異なる原油グレードを処理せざるを得なくなり、効率の低い操業につながる可能性があります。精製製品の供給契約が履行できない場合、契約上の違約金が発生する可能性もあり、財政的負担がさらに増大します。累積的な影響はコストベースの大幅な増加であり、短期から中期的に従来のコスト削減戦略を事実上不可能にします。なぜなら、焦点が完全に損害管理と復旧に移るからです。
組織の生産性
一国の石油精製能力の半分以上が操業不能になると、組織の生産性への影響は深刻かつ多岐にわたります。生産性(従業員あたり、または施設あたりの投入量に対する産出量で測定されることが多い)は、影響を受けた精製企業全体で急激に低下するでしょう。稼働停止中の施設は生産量がゼロであり、それらのサイトに割り当てられた労働力の大部分を事実上遊休状態にします。一部の人員は修理作業に再配置されるかもしれませんが、これは多くの場合、生産的な産出物の生成から設備投資関連の活動への移行を意味し、これらは必要ではあるものの、精製製品の中核事業の産出に直接貢献するものではありません。
稼働中の製油所にとっても、生産性は低下する可能性があります。それらは、機器の負担の可能性を伴う増大した圧力の下で、または原油投入と製品流通のためのサプライチェーンが混乱した状態で操業を余儀なくされ、ワークフローの効率低下につながる可能性があります。精製部門全体の全体的な調整と計画は著しく複雑になり、経営および技術リソースを既存の操業の最適化から危機管理へと転用させます。意思決定プロセスは遅くなり、戦略的イニシアチブはしばしば保留され、長期的な生産性向上にさらに影響を与えます。
さらに、このような広範な混乱は、労働者の士気と集中力に悪影響を及ぼし、影響を受けていない分野でも効率の低下につながる可能性があります。完全に機能し統合された精製ネットワークを中心に構築された組織構造は、ストレスを受け、迅速な適応を必要とし、役割と責任が変化するにつれて非効率性につながる可能性があります。このような大幅な能力の喪失は、当該部門で雇用されている一人当たりの精製製品の総生産量が劇的に減少することを意味し、ロシアの石油精製産業の集合的な組織生産性への深刻な障害を浮き彫りにします。
キャッシュフローの最適化
報道されているロシアの石油精製能力の半分以上が無力化されたことは、キャッシュフローに壊滅的な影響を与え、キャッシュフロー最適化に向けたあらゆる努力を根本的に妨げ、代わりに重大な負の圧力を生み出します。国内外での精製石油製品の販売からのキャッシュインフローは、劇的に減少するでしょう。精製能力の大部分が停止しているため、販売可能な高価値製品の量は急落し、直接的に収益の大幅な減少、ひいては現金収入の減少につながります。
同時に、キャッシュアウトフローは劇的に急増するでしょう。損傷した施設の修理と再建の緊急の必要性は、莫大な設備投資を必要とし、多額の現金支出を伴います。さらに、不可欠な燃料の国内需要を満たすために、ロシアは精製製品の輸入を増やすことを余儀なくされる可能性が高く、これらの購入に多額のキャッシュアウトフローが発生します。これらの輸入は、多くの場合、より高い価格と追加の物流コストを伴い、キャッシュの流出をさらに悪化させます。
この混乱は運転資本サイクルにも影響を与えます。原油が処理できない場合、在庫として蓄積され、即座の収益を生み出すことなく資本を拘束する可能性があります。あるいは、精製製品ではなく原油として販売された場合、生成される現金は少なくなります。全体的な影響は流動性への深刻な圧迫であり、現金不足のリスクを高め、準備金の取り崩し、緊急融資の模索、その他の支出の優先順位の再設定など、困難な財政的決定を余儀なくされる可能性があります。中核となる収益を生み出す資産が大部分無力化されている場合、売掛金、買掛金、在庫の効率的な管理を通じてキャッシュフローを最適化する能力は著しく阻害され、焦点は最適化から、単なる存続と強制下での資源配分へと移ります。このシナリオでは、堅牢なMGSが、在庫の動きとサプライチェーンコストを明確に可視化することで、残りのキャッシュフローの最適化を支援し、危機時のより正確な財務予測と資源配分を可能にする可能性があります。
収益の最適化
報道されているロシアの石油精製能力の半分以上の喪失は、この重要な部門における収益最適化にとって乗り越えられない課題を提示し、代わりに、収益創出の大幅かつ避けられない減少につながります。石油精製の主な機能は、原油をガソリン、ディーゼル、ジェット燃料、石油化学原料などの高価格製品に変換することで、大幅な付加価値を加えることです。この能力の「半分以上」が停止すると、これらの付加価値マージンを獲得する能力は著しく制限されます。
その結果、国内および国際市場で販売可能な精製製品の量は劇的に減少するでしょう。この販売量の直接的な減少は、即座に大幅な収益損失につながります。さらに、国内の精製能力が不足しているためにロシアが原油生産の大部分を輸出せざるを得なくなった場合、精製派生品と比較して価値の低い商品を販売することになります。この輸出構成の変化は、本質的に採掘された原油1バレルあたりの総収益を減少させ、エネルギー部門全体の収益最適化戦略を損ないます。
国内生産で国内需要を満たせないことは、主要な国内市場での市場シェアの浸食につながる可能性もあり、輸入製品への道を開き、国内精製業者の収益基盤をさらに縮小させる可能性があります。供給減少により世界の精製製品価格が一時的に上昇する可能性はあるものの、ロシアの能力低下は、そのような価格高騰から利益を得ることがほとんどできないことを意味します。代わりに、販売量の減少と低価値輸出への潜在的な移行という二重の負担に直面し、短期から中期的に収益最適化のためのいかなる戦略も事実上不可能になります。焦点は収益の最大化から、その産業インフラのこれほど大部分の破壊によって生じた莫大な収益損失を単に軽減することへと移ります。
Source: ABC News Business — https://abcnews.com/Business/wireStory/ukraine-claims-half-russias-oil-refining-capacity-136996327