
CMA CGMの2026年第3四半期海上輸送量は、競合他社を上回り、5.5%増の650万TEUとなった。
CMA CGMの最新の2026年第3四半期決算によると、海上輸送量が前年同期比で5.5%大幅に増加し、650万TEUに達しました。この成長により、このフランスの船会社は市場のリーダーとしての地位を確立しており、Hapag-LloydやMaerskといった競合他社が報告した輸送量の減少とは対照的です。この分析では、グローバルサプライチェーン、船会社の戦略、および財務の動向への影響を探ります。
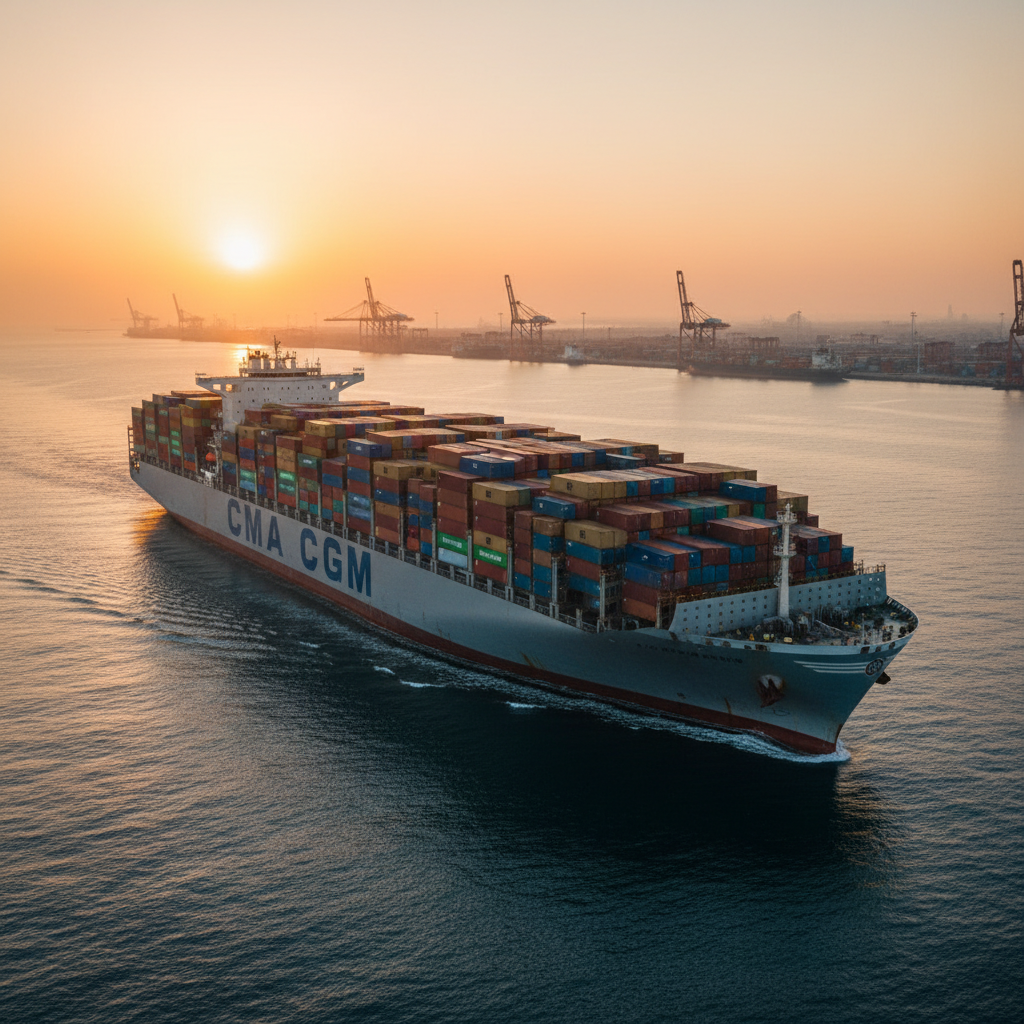
CMA CGM、運送会社が縮小する中での戦略的な取扱量拡大
CMA CGMの2026年第3四半期の海上輸送部門の業績は際立っており、取扱量が前年比5.5%増の650万TEUに達したと報告されています。この成長軌道は、主要な欧州競合他社の状況と比較すると特に注目に値します。CMA CGMが取扱量を拡大した一方で、GeminiアライアンスのパートナーであるHapag-LloydとMaerskは、同期間に前年比で約-1%の取扱量減少を経験しました。この乖離は、CMA CGMによる戦略的優位性または効果的な市場獲得を示唆しており、取扱量成長の面で同四半期において欧州で最も優れた業績を上げたコンテナ船会社として位置づけられています。「市場を上回る」という同社の主張は、これらの比較数値によって裏付けられており、四半期ごとの成長がベンチマークであるCTSデータに基づく市場全体の拡大と一致しているにもかかわらず、CMA CGMがこの拡大の不均衡なシェアをうまく獲得したか、少なくとも競合他社よりも効果的にシェアを維持したことを示しています。
この業績は、市場力学の潜在的な変化を浮き彫りにしています。一部の運送会社は現在の貿易状況をより巧みに乗りこなしているか、より積極的な商業戦略を追求している可能性があります。荷主やフォワーダーにとって、これらの個々の運送会社の業績を理解することは極めて重要です。競争の激しい環境で一貫して取扱量を増やしている運送会社は、より安定したサービス頻度や主要航路でのより良いキャパシティ提供を可能にするかもしれません。逆に、取扱量減少を経験している運送会社は、ネットワークを調整している可能性があり、サービス合理化や、取扱量よりも収益管理に重点を置くことにつながるかもしれません。CMA CGMがその存在感を拡大できる能力は、強力な商業的アプローチを示唆しており、その「一長一短」と評されるCevaという統合ロジスティクス部門を活用して、貨物を誘致し維持するための包括的なソリューションを提供している可能性があります。
グローバルネットワークにおける運航の変化とキャパシティ利用
CMA CGMの取扱量が650万TEUに大幅に増加したことは、特に船舶の稼働率とネットワーク設計に関して、グローバルサプライチェーンの運営に直接的な影響を与えます。運送会社が5.5%の取扱量増加を吸収するためには、既存の船隊キャパシティのより効率的な利用、追加船舶の投入、またはその両方が必要であることを意味します。船舶の稼働率が高いと、運送会社にとって規模の経済が向上し、価格戦略やサービスの信頼性に影響を与える可能性があります。荷主にとっては、CMA CGMの船舶において、特に需要の高い貿易航路で、より一貫した運航スケジュールとスペースへのアクセスが改善されることにつながる可能性があります。フォワーダーは、この運送会社の強化されたキャパシティと市場での存在感を、調達およびルーティングの決定に考慮に入れる必要があります。
主要運送会社間での取扱量実績のこの乖離は、グローバルキャパシティ管理に対するアプローチの違いも示唆しています。一部の運送会社が需要の軟化や戦略的調整に対応して船舶を休止させたり、サービスループを削減したりしている一方で、CMA CGMは積極的に船舶を満載しているようです。これは、CMA CGMにとってより直接的な寄港、最適化された輸送時間、またはより広範なネットワーク範囲を意味し、特定の貨物フローにとってより魅力的な選択肢となる可能性があります。グローバルサプライチェーン全体への影響は、特定の運送会社ネットワークを通じた商品の流れがより集中することであり、他の運送会社でのスペース競争の激化や、荷主(BCO)および非船舶運航業者(NVOCC)による優先的な輸送パートナーの再評価につながる可能性があります。ある運送会社が取扱量を大幅に増やし、他の運送会社が縮小するという事実は、運航の機敏性と戦略的なネットワーク計画が重要な差別化要因となるダイナミックな環境を示しています。
運送会社間の業績乖離がもたらす財務的影響
CMA CGMの取扱量増加と、競合他社の減少との対比は、運送会社と広範な貿易エコシステムの両方にとって、実質的な財務的影響を及ぼします。CMA CGMにとって、海上活動における輸送量が5.5%増加して650万TEUに達したことは、市場全体の成長と一致しているとしても、堅調な収益源を示唆しています。運賃の変動が激しいことで知られる業界において、取扱量を維持または増加させることは、財務の安定性と収益性にとって極めて重要です。この業績は、CMA CGMの全体的な財務健全性にプラスに貢献し、船隊の近代化、脱炭素化への取り組み、またはロジスティクスサービスの拡大へのさらなる投資のための資金を提供する可能性が高いです。
逆に、Hapag-LloydやMaerskのように約-1%の取扱量減少を経験している運送会社は、収益面で圧力を受けています。彼らは取扱量よりも収益を優先しているかもしれませんが、貨物輸送量の持続的な減少は財務結果に影響を与え、コスト削減策、ネットワーク調整、または設備投資に対するより慎重なアプローチにつながる可能性があります。荷主にとって、これは微妙な財務状況を生み出します。取扱量が大きく伸びている運送会社は、規模の経済により競争力のある料金を提供できる立場にあるかもしれませんが、逆に、その市場力を利用して信頼性の高いサービスに対してプレミアム価格を要求するかもしれません。取扱量減少に直面している運送会社は、貨物を誘致するために価格設定をより積極的になるか、収益性を維持するためにニッチ市場や専門サービスに焦点を当てるかもしれません。グローバル貿易コスト全体への影響は複雑であり、業績が異なる運送会社間の競争力学は、異なる貿易航路やサービスレベルで多様な価格戦略につながる可能性があります。したがって、荷主は、運賃支出とサービス契約を最適化するために、慎重な市場分析と交渉を行う必要があります。
荷主とフォワーダーにとっての戦略的要件
CMA CGMが海上輸送量を拡大する一方で、主要な競合他社が縮小するという、運送会社間の業績の乖離は、荷主とフォワーダーにとって戦略的な要件を提示します。荷主にとって、このシナリオは、運送会社との関係を多様化し、サービス提供を継続的に評価することの重要性を強調しています。特に取扱量減少を経験している単一の運送会社に過度に依存することは、サプライチェーンを潜在的なサービス中断や不利な価格設定にさらす可能性があります。CMA CGMが市場シェアを獲得する能力を示したことは、特定の航路でキャパシティを確保するためのより信頼できるパートナーである可能性、またはより魅力的な商業条件を提供している可能性を示唆しています。荷主は、この取扱量増加が、スケジュールの整合性の向上、より広範な寄港地カバー、またはより競争力のある料金といった具体的な利益につながるかどうかを評価する必要があります。
仲介者として機能するフォワーダーは、これらの変化する運送会社の力学を活用するために、調達戦略を適応させる必要があります。どの運送会社が勢いを増しているのか、そしてそれが積極的な価格設定、優れたサービス、または統合されたロジスティクスソリューションによるものなのかを理解することは、顧客に最適なソリューションを提供するために不可欠です。この市場行動は、堅牢な需給分析の必要性も示唆しています。CMA CGMが市場全体と並行して成長しているものの、競合他社を上回っている場合、それはすべてのプレーヤーが等しく恩恵を受ける全体的な需要の急増ではなく、市場シェアの再分配を意味します。この取扱量の集中は、成長している運送会社にとって影響力を高める可能性があり、将来の運賃交渉に影響を与える可能性があります。したがって、荷主とフォワーダーの両方は、機敏な調達戦略を維持し、複数の運送会社と積極的にコミュニケーションを取り、市場の動向を継続的に監視して、ダイナミックな海上貨物市場におけるリスクを軽減し、新たな機会を捉える必要があります。
CMA CGMの戦略的市場獲得
出典: The Loadstar — https://theloadstar.com/cma-cgm-q3-26-update-out-ocean-outperforms-ceva-a-mixed-bag/