
Mega-fusione ferroviaria: Navigare in territori inesplorati per la visibilità della supply chain
Una proposta di mega-fusione tra le ferrovie Union Pacific e Norfolk Southern potrebbe rimodellare le catene di approvvigionamento globali. Questo breve documento analizza i potenziali impatti sui flussi di merci, sulla capacità, sui costi e come una torre di controllo per la visibilità delle spedizioni come MGS possa aiutare gli operatori a navigare in questo cambiamento senza precedenti.
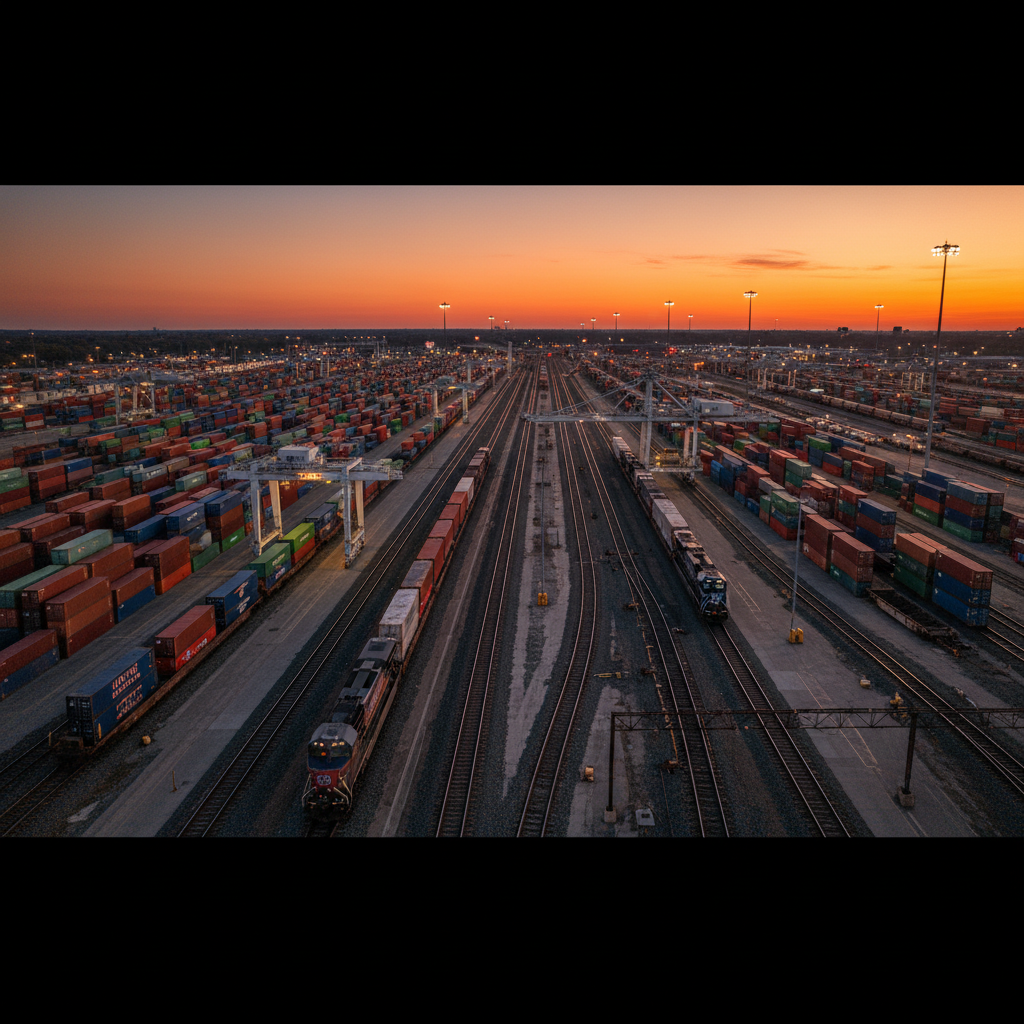
La prospettiva di una mega-fusione tra due delle più grandi ferrovie di Classe 1 del Nord America, Union Pacific (UP) e Norfolk Southern (NS), ha generato ondate di preoccupazione e speculazione in tutte le comunità di spedizionieri e della supply chain. Questo potenziale consolidamento, attualmente in fase di revisione da parte del Surface Transportation Board (STB), rappresenta un cambiamento significativo in "territori inesplorati". Gli stakeholder, dagli spedizionieri e sindacati ai politici, stanno sollevando questioni critiche su concorrenza, capacità, sicurezza, sicurezza del lavoro, aumento dei costi e servizi potenzialmente ridotti. Questa analisi esplora le profonde implicazioni di una tale fusione e delinea come le soluzioni avanzate di visibilità possano consentire agli operatori della supply chain di adattarsi e prosperare.
Come ciò influisce sulla supply chain globale
Il consolidamento proposto delle ferrovie Union Pacific (UP) e Norfolk Southern (NS) segnala un cambiamento significativo per le catene di approvvigionamento globali, in particolare quelle che si affidano al trasporto intermodale ferroviario nordamericano. Questa mega-fusione potrebbe alterare profondamente i flussi di merci, la capacità e le dinamiche operative.
In primo luogo, per quanto riguarda i flussi e le rotte, una fusione probabilmente snellirebbe alcune rotte intermodali a lungo raggio eliminando gli interscambi. Tuttavia, potrebbe anche portare a meno opzioni di instradamento per gli spedizionieri, potenzialmente costringendo il carico su un'unica rete dominante per alcuni corridoi. Questo consolidamento potrebbe creare nuovi colli di bottiglia in hub critici mentre l'entità fusa razionalizza la sua vasta infrastruttura, richiedendo una completa rivalutazione delle attuali strategie logistiche da parte degli spedizionieri.
In secondo luogo, l'impatto sulla capacità è una preoccupazione importante. Mentre un'entità unificata potrebbe teoricamente ottimizzare l'utilizzo degli asset, la fase iniziale di integrazione spesso porta a interruzioni. La fonte evidenzia la "capacità" come una questione chiave, e si teme che la ridotta concorrenza possa diminuire l'incentivo a investire in modo robusto in nuova capacità. Inoltre, i "servizi ridotti" potrebbero tradursi in una riduzione pratica della capacità effettiva attraverso un minor numero di partenze di treni, tempi di transito più lunghi o una diminuzione dell'affidabilità del servizio, mettendo sotto pressione le capacità esistenti della supply chain.
Infine, le operazioni per gli spedizionieri subirebbero una trasformazione sostanziale. Meno scelte competitive potrebbero diminuire il potere contrattuale degli spedizionieri nella negoziazione degli accordi sul livello di servizio (SLA). Il processo di integrazione stesso probabilmente introdurrebbe aggiustamenti operativi nella pianificazione, nelle attrezzature e nel servizio clienti, portando a imprevedibilità nei tempi di transito. Per le catene di approvvigionamento globali, dove precisione e affidabilità sono cruciali, qualsiasi degrado nella coerenza operativa sulla rete ferroviaria nordamericana potrebbe avere effetti a cascata sulla produzione, sull'inventario e sulla soddisfazione del cliente. Navigare in questo "territorio inesplorato" richiede una maggiore adattabilità nella gestione di queste sfide operative in evoluzione.
Impatto finanziario globale
Una mega-fusione tra Union Pacific e Norfolk Southern invierebbe onde finanziarie in tutta la supply chain, influenzando spedizionieri, altri vettori e il commercio in generale. La preoccupazione principale, esplicitamente notata nella fonte, è l'"aumento dei costi", principalmente dovuto alla ridotta concorrenza.
Per gli spedizionieri, l'impatto finanziario più immediato sarebbe il potenziale per tariffe di trasporto più elevate. Con la combinazione di due importanti ferrovie di Classe 1, il panorama competitivo per i servizi ferroviari intermodali si ridurrebbe, concedendo all'entità fusa un maggiore potere di determinazione dei prezzi. Oltre ai costi diretti di trasporto, i "servizi ridotti" potrebbero introdurre oneri finanziari indiretti significativi. Ritardi, mancate consegne e un servizio meno affidabile potrebbero portare a maggiori costi di mantenimento dell'inventario, oneri di sosta e la necessità di opzioni di trasporto più costose e accelerate. Questi costi nascosti potrebbero erodere i margini di profitto e influenzare la competitività.
Le implicazioni finanziarie per altri vettori sarebbero miste. Le aziende di autotrasporto potrebbero vedere una maggiore domanda se la qualità del servizio ferroviario diminuisce o i costi aumentano, poiché gli spedizionieri cercano alternative. Al contrario, le altre ferrovie di Classe 1 rimanenti potrebbero acquisire quote di mercato o affrontare un concorrente più formidabile.
A livello di commercio in generale, il consolidamento potrebbe alimentare pressioni inflazionistiche. Costi di trasporto più elevati per materie prime e merci movimentate via ferrovia verrebbero probabilmente trasferiti lungo la supply chain, influenzando i prezzi al consumo. Le interruzioni durante l'integrazione potrebbero anche ostacolare flussi commerciali efficienti, rallentando l'attività economica. L'incertezza sui livelli di servizio e sui costi in questo "territorio inesplorato" potrebbe scoraggiare gli investimenti a lungo termine nelle industrie dipendenti dal trasporto ferroviario, influenzando la stabilità economica più ampia.
Come MGS può aiutare a navigare nell'attuale ambiente commerciale globale
Nel "territorio inesplorato" di una potenziale mega-fusione tra Union Pacific e Norfolk Southern, dove incombono preoccupazioni su concorrenza, capacità, costi e servizio, una torre di controllo per la visibilità delle spedizioni come MGS diventa uno strumento indispensabile per gli operatori. Le sue capacità sono realmente rilevanti per mitigare i rischi e per adattarsi a un panorama logistico trasformato.
In primo luogo, MGS fornisce visibilità in tempo reale, end-to-end. Mentre le reti ferroviarie si consolidano e le operazioni cambiano, gli spedizionieri necessitano di dati precisi sulla posizione del carico. MGS aggrega informazioni da vari vettori, consentendo un tracciamento accurato di container intermodali e vagoni ferroviari. Questo è vitale quando si affrontano potenziali "servizi ridotti" o ritardi inattesi durante l'integrazione, consentendo l'identificazione immediata delle eccezioni e una comunicazione proattiva.
In secondo luogo, le analisi predittive di MGS sono critiche. Con preoccupazioni sulla "capacità" e sul degrado del servizio, previsioni accurate dell'ETA sono impegnative. MGS sfrutta dati e machine learning per offrire ETA più affidabili, anche in mezzo a interruzioni. Questa lungimiranza consente agli operatori di anticipare i ritardi, reindirizzare le spedizioni o aggiustare i programmi di produzione, mitigando l'impatto finanziario degli "aumenti dei costi" derivanti da spedizioni accelerate o penali.
In terzo luogo, MGS facilita il monitoraggio delle prestazioni e il benchmarking. Mentre il panorama ferroviario cambia, gli spedizionieri devono valutare meticolosamente la qualità del servizio dell'entità fusa. MGS traccia KPI come la consegna puntuale e i tempi di transito, fornendo dati oggettivi per valutare i "servizi ridotti" e supportare le negoziazioni contrattuali contro "aumenti dei costi" non corrispondenti alla qualità del servizio.
Infine, MGS supporta la gestione proattiva del rischio e la pianificazione delle contingenze. In un ambiente ferroviario consolidato con potenzialmente meno alternative, identificare opzioni multimodali è fondamentale. MGS evidenzia colli di bottiglia o degrado del servizio sulla rete ferroviaria, consentendo agli operatori di passare rapidamente a modalità alternative o di aggiustare le strategie di inventario. Visualizzando l'intera rete e modellando scenari, MGS fornisce l'intelligenza necessaria per navigare in questo "territorio inesplorato" e mantenere la resilienza della supply chain.
Analisi e miglioramento della domanda-offerta
La proposta di fusione UP/NS impatta significativamente le dinamiche domanda-offerta nel trasporto ferroviario intermodale. Mentre la domanda di movimentazione merci affidabile ed economica rimane alta, la fusione influisce principalmente sull'offerta. Preoccupazioni sulla "capacità" e sui "servizi ridotti" suggeriscono un potenziale squilibrio. Un'entità fusa potrebbe avere meno incentivi a investire nell'espansione della capacità o nel miglioramento del servizio, portando a meno orari, tempi di transito più lunghi o una diminuzione dell'affidabilità, diminuendo efficacemente l'offerta di trasporto ferroviario di alta qualità.
Per navigare in questo scenario, gli spedizionieri possono utilizzare le seguenti leve di miglioramento:
- Ottimizzazione della rete basata sui dati: Sfruttare l'analisi (ad es. MGS) per identificare rotte efficienti e minimizzare i punti di guasto singoli.
- Diversificazione dei vettori: Qualificare vettori alternativi (autotrasporto, ferrovia regionale) per ridurre la dipendenza.
- Gestione strategica dell'inventario: Ottimizzare le scorte di sicurezza per ammortizzare l'aumento della variabilità del transito.
- Impegno proattivo: Intervenire presso gli organismi di regolamentazione come l'STB per la responsabilità su capacità e servizio.
Resilienza focalizzata sul ROI
La mega-fusione UP/NS introduce rischi come "aumenti dei costi" e "servizi ridotti". Inquadrare le azioni di resilienza con un focus sul ROI è cruciale. I rischi includono costi di trasporto più elevati, degrado del servizio (che porta a maggiori costi di inventario, esaurimenti scorte, spedizioni accelerate) e interruzioni operative.
Azioni di resilienza con ROI:
- Investimento in piattaforme di visibilità (ad es. MGS):
- Rischio protetto: Previene perdite finanziarie dovute a ritardi sconosciuti, scadenze mancate e allocazione inefficiente delle risorse (ad es., evitando costosi trasporti aerei accelerati, oneri di sosta, vendite perse).
- ROI: Ottenuto prevenendo questi costi diretti e indiretti, ottimizzando l'inventario e garantendo consegne puntuali, salvaguardando i ricavi.
- Diversificazione del portafoglio vettori:
- Rischio protetto: Riduce la dipendenza da un fornitore ferroviario dominante, mitigando "aumenti dei costi" o "servizi ridotti".
- ROI: Mantiene costi di trasporto competitivi e garantisce la continuità della supply chain, fornendo potere negoziale.
- Buffering strategico dell'inventario:
- Rischio protetto: Ammortizza la variabilità del transito e i potenziali esaurimenti scorte dovuti a "servizi ridotti".
- ROI: Mantiene la soddisfazione del cliente, evita vendite perse e previene costose spedizioni accelerate dell'ultimo minuto, spesso superando i maggiori costi di mantenimento.
Fonte: DC Velocity — https://www.dcvelocity.com/transportation/shippers-intermodal-rail-operators-heading-into-uncharted-territory-as-prospect-of-mega-merger-looms