Le contournement du canal de Suez devient la route standard trois ans après la saisie du Galaxy Leader
Trois ans après la saisie du Galaxy Leader en novembre 2023, le canal de Suez n'est plus l'artère par défaut entre l'Asie et l'Europe. Cette note analyse les conséquences durables sur le mouvement des marchandises, les routes commerciales et les coûts de la chaîne d'approvisionnement, soulignant le changement permanent des opérations maritimes mondiales.
Le rôle diminué du canal de Suez dans le commerce Est-Ouest
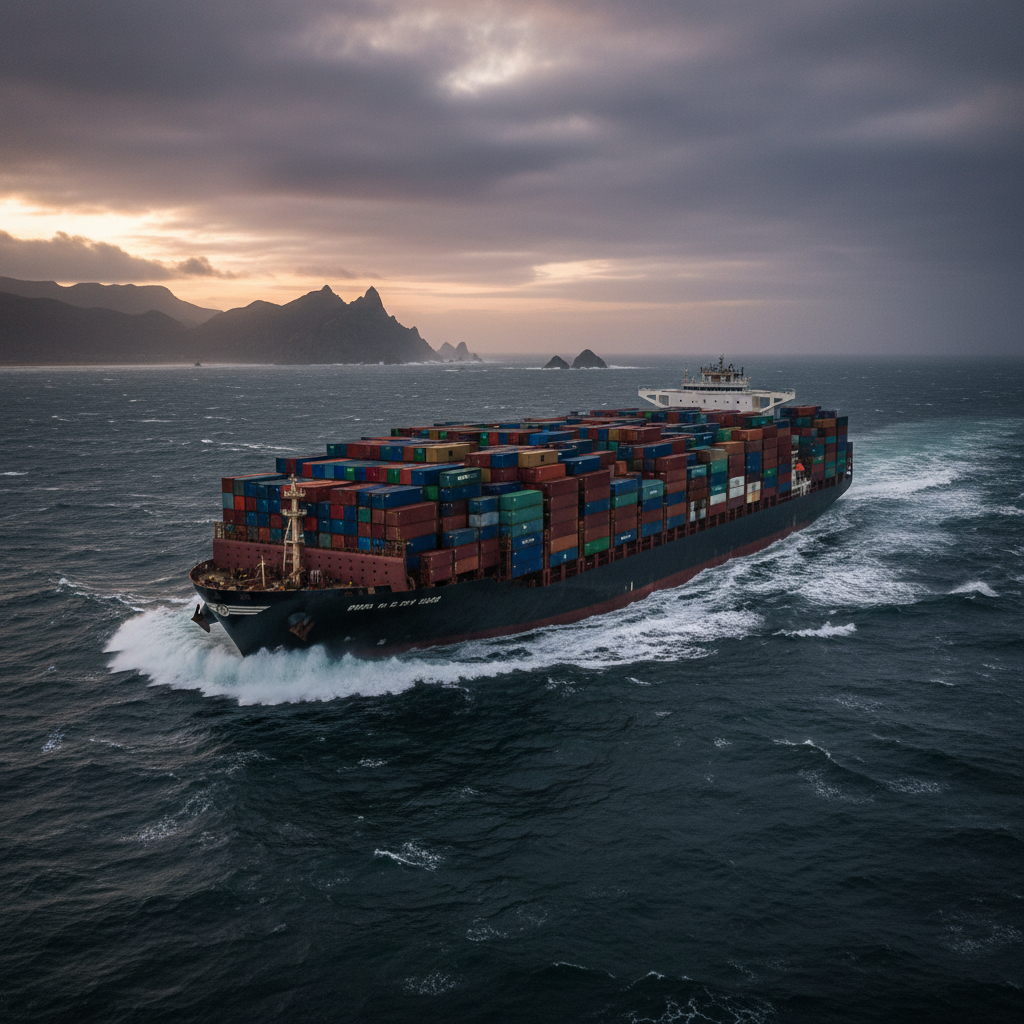
Le canal de Suez, pendant des décennies une pierre angulaire du commerce maritime mondial reliant l'Asie et l'Europe, a fondamentalement modifié sa fonction. Trois ans après la saisie du Galaxy Leader en novembre 2023, la voie navigable n'est plus perçue comme l'artère par défaut et fiable pour le mouvement des marchandises entre ces deux blocs économiques vitaux. Ce changement n'est pas une déviation temporaire mais représente une réévaluation structurelle par les chargeurs et les transporteurs de la viabilité du canal. L'instabilité géopolitique persistante dans la région, caractérisée par des menaces continues pour la navigation, a contraint une partie significative de la flotte mondiale à abandonner le transit plus court et direct en faveur de la route plus longue et plus sûre autour du cap de Bonne-Espérance. Ce réacheminement stratégique, tout en atténuant les risques immédiats, introduit une cascade d'implications opérationnelles et financières à travers l'ensemble de l'écosystème de la chaîne d'approvisionnement.
La principale conséquence de ce réacheminement est une augmentation substantielle des temps de transit. Les navires effectuant désormais le voyage autour de l'Afrique ajoutent des milliers de milles nautiques à leurs trajets, ce qui se traduit directement par des délais de livraison prolongés. Pour un porte-conteneurs typique, cela peut signifier une à deux semaines supplémentaires en mer, selon l'origine et la destination. Cette durée prolongée nécessite une consommation de carburant nettement plus élevée, ce qui augmente les coûts d'exploitation pour les compagnies maritimes. De plus, le temps accru en mer a un impact sur l'utilisation des navires, réduisant efficacement la capacité disponible au sein de la flotte mondiale, car les navires passent plus de temps en transit plutôt qu'à transporter activement des marchandises entre les ports. Cette réduction de la capacité effective peut exercer une pression à la hausse sur les taux de fret, même en période de demande autrement stable, car les transporteurs cherchent à compenser leurs dépenses accrues et à maintenir leur rentabilité.
Effets en cascade sur les chaînes d'approvisionnement mondiales
Le pivotement loin du canal de Suez a des conséquences profondes et de grande portée pour les chaînes d'approvisionnement mondiales, allant au-delà des seules compagnies maritimes. Les chargeurs, les transitaires et les gestionnaires de la chaîne d'approvisionnement sont confrontés à une nouvelle réalité définie par l'imprévisibilité et des coûts élevés. Les temps de transit prolongés ont un impact direct sur les stratégies de gestion des stocks. Les entreprises qui s'appuyaient auparavant sur des modèles de stocks juste-à-temps (JIT) ou allégés, optimisés pour le transit prévisible via le canal de Suez, sont désormais contraintes de détenir des stocks tampons plus importants. Cette augmentation des stocks immobilise des capitaux, entraîne des coûts d'entreposage plus élevés et augmente le risque d'obsolescence, en particulier pour les marchandises sensibles au temps. La nécessité d'une plus grande résilience des stocks modifie fondamentalement la structure des coûts des marchandises circulant entre l'Asie et l'Europe.
De plus, la fiabilité des horaires, une métrique essentielle pour l'efficacité de la chaîne d'approvisionnement, s'est considérablement détériorée. Les routes plus longues sont plus sensibles aux perturbations météorologiques autour du cap de Bonne-Espérance, et la simple extension du voyage introduit plus de variables pouvant entraîner des retards. Cette imprévisibilité crée un effet d'entraînement, provoquant des correspondances manquées dans les hubs de transbordement, perturbant les calendriers de fabrication et créant des goulots d'étranglement dans les ports de destination à mesure que les schémas d'arrivée deviennent moins prévisibles. Les primes d'assurance pour les navires traversant les régions affectées ont également augmenté, reflétant l'environnement de risque accru. Ces coûts supplémentaires sont inévitablement répercutés sur la chaîne d'approvisionnement, impactant finalement le prix final des marchandises pour les consommateurs et érodant l'avantage concurrentiel de la production mondialisée.
Redéfinition des schémas de commerce maritime et des exigences en matière d'infrastructures
La perturbation soutenue du rôle du canal de Suez n'est pas seulement un défi opérationnel ; elle redessine activement les schémas du commerce maritime mondial et impose de nouvelles exigences aux infrastructures existantes. Le passage à la route du cap de Bonne-Espérance a augmenté le trafic le long de cette voie alternative, ce qui pourrait mettre à rude épreuve les infrastructures portuaires dans des régions comme l'Afrique australe, qui n'ont peut-être pas été conçues pour un tel volume soutenu de méga-navires. Cela pourrait entraîner une congestion localisée et de nouveaux retards, créant de nouveaux goulots d'étranglement dans le réseau mondial.
En réponse, les transporteurs réévaluent leurs stratégies de flotte, favorisant potentiellement des navires plus grands capables de réaliser de plus grandes économies d'échelle sur les voyages plus longs, ou investissant dans des conceptions plus économes en carburant. Les chargeurs, quant à eux, explorent de plus en plus des stratégies pour atténuer leur exposition à de tels risques géopolitiques. Cela inclut un regain d'intérêt pour la régionalisation ou la relocalisation de la production, où les marchandises sont fabriquées plus près de leurs marchés finaux afin de réduire la dépendance aux routes maritimes longue distance. Bien que de tels changements soient complexes et gourmands en capital, l'instabilité persistante dans les principales artères maritimes fournit une justification économique convaincante pour diversifier les sources d'approvisionnement et les empreintes de fabrication, modifiant fondamentalement la géographie de la production et de la consommation mondiales.
Redéfinition permanente de la carte du commerce maritime mondial
La perturbation continue de l'utilité du canal de Suez, trois ans après les actions initiales des Houthis, signale un recalibrage profond et probablement permanent des routes commerciales maritimes mondiales entre l'Asie et l'Europe.
- Permanence de la route : Le contournement stratégique du canal de Suez est passé d'une mesure temporaire à un ajustement structurel à long terme pour une partie significative du trafic maritime Est-Ouest.
- Augmentation des coûts : Les coûts inhérents aux temps de transit plus longs, à l'augmentation de la consommation de carburant, aux primes d'assurance plus élevées et aux exigences accrues en matière de stocks persisteront, impactant l'économie du commerce mondial.
- Impératif de résilience : La conception de la chaîne d'approvisionnement doit désormais fondamentalement privilégier la résilience géopolitique et la diversification des routes par rapport aux métriques traditionnelles d'efficacité des coûts, stimulant de nouveaux investissements et de nouvelles stratégies d'approvisionnement.
Source : Container News — https://container-news.com/explainer-suez-canal-held-hostage-on-a-budget/