Naviguer dans la nouvelle normalité : Congestion portuaire, pénuries de capacité et vents contraires géopolitiques
Les chaînes d'approvisionnement mondiales sont à nouveau confrontées à des perturbations importantes, alors que la congestion portuaire s'intensifie, que la capacité transpacifique se resserre et que les incertitudes géopolitiques jettent une ombre sur des routes commerciales critiques comme le canal de Suez. Cette analyse examine les impacts multiformes sur le commerce mondial et la manière dont les plateformes de visibilité avancées comme MGS sont essentielles pour la résilience.
Impact sur la chaîne d'approvisionnement mondiale
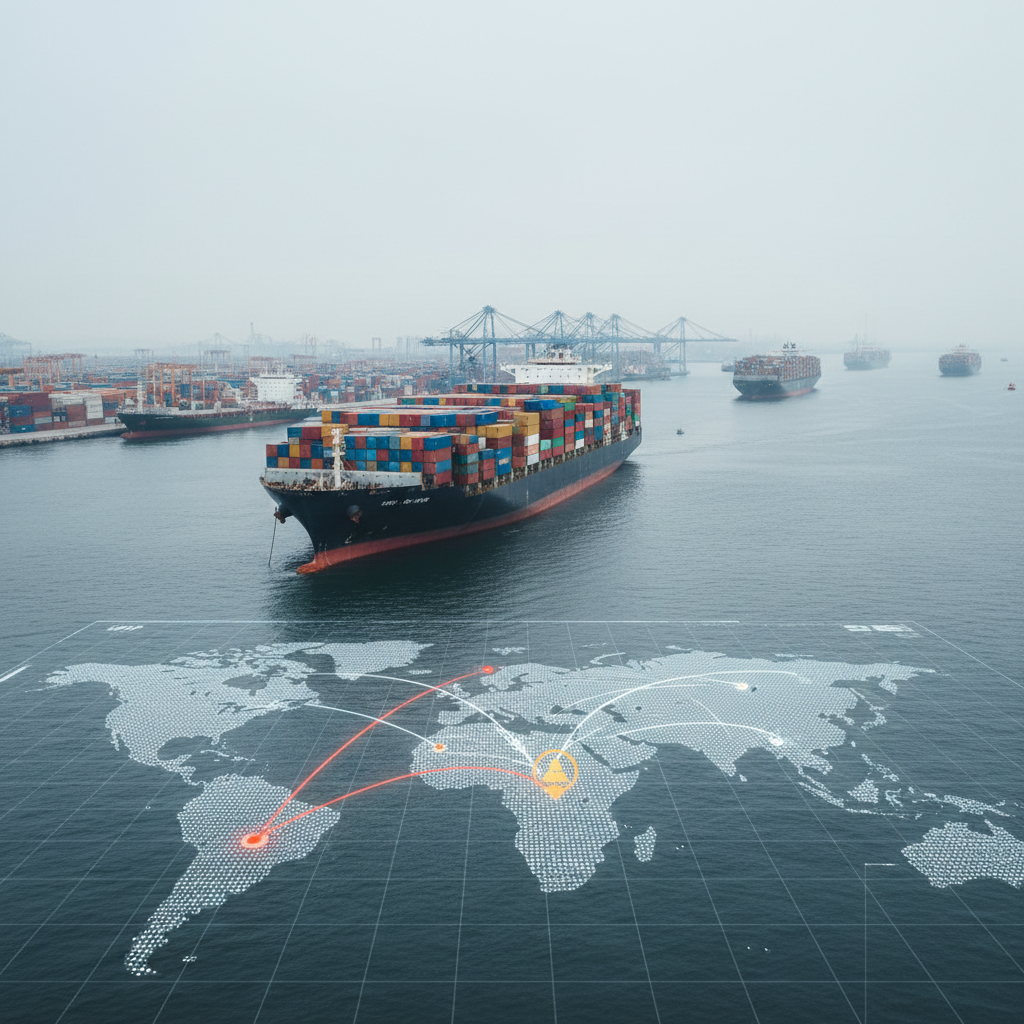
Les chaînes d'approvisionnement mondiales naviguent actuellement dans un paysage turbulent caractérisé par des goulots d'étranglement opérationnels persistants, des défis de routage dynamiques et un déséquilibre fondamental de la capacité de transport maritime. La confluence de la congestion portuaire croissante, de la dynamique changeante autour du canal de Suez et d'une grave pénurie de capacité transpacifique crée un réseau complexe de perturbations qui se répercutent sur le commerce international.
Flux et Routes : La congestion portuaire entrave directement la fluidité des marchandises, obligeant les navires à subir de longues périodes d'attente aux mouillages. Cela retarde non seulement le fret, mais perturbe également les horaires des lignes, entraînant un effet domino de correspondances manquées et de retards supplémentaires en aval. La situation autour du canal de Suez, décrite comme des « retours » au milieu d'une « incertitude géopolitique », suggère un environnement volatil pour ce goulot d'étranglement maritime critique. Cela pourrait impliquer un retour aux perturbations précédentes ou un état d'alerte accru, obligeant les transporteurs à réévaluer constamment leurs stratégies de routage. Bien que Suez offre un transit plus court pour le commerce Est-Ouest, les risques géopolitiques pourraient pousser une partie du trafic vers des routes plus longues et plus coûteuses autour du Cap de Bonne-Espérance, ajoutant des jours et des frais de carburant aux trajets. La pénurie de capacité transpacifique signifie que même si un navire navigue avec succès sur sa route, trouver de l'espace pour le fret sur cette voie commerciale vitale devient un obstacle important, entraînant des expéditions reportées et des délais de livraison prolongés pour les marchandises destinées aux grands marchés de consommation.
Capacité : La capacité disponible dans le réseau de transport maritime mondial est considérablement érodée par ces facteurs. La congestion portuaire agit, en substance, comme une réduction « fantôme » de la capacité ; les navires sont physiquement présents mais rendus improductifs pendant l'attente, les retirant ainsi du service actif. Cela exacerbe la « pénurie de capacité transpacifique », où la demande d'espace de transport dépasse de loin la disponibilité physique des navires et des conteneurs. Le « déplacement de capacité » est une conséquence directe, car les transporteurs réaffectent stratégiquement leurs flottes vers des routes plus rentables ou moins encombrées, créant involontairement des pénuries de capacité sur d'autres voies moins prioritaires. Cette allocation dynamique, bien que nécessaire pour les transporteurs, crée de l'imprévisibilité pour les expéditeurs et peut entraîner des niveaux de service inégaux sur différents corridors commerciaux. L'interaction de ces facteurs signifie que la capacité opérationnelle effective de la flotte mondiale est considérablement inférieure à son maximum théorique, ce qui entraîne des marchés plus tendus et une concurrence accrue pour l'espace.
Opérations : Pour les opérations logistiques et de chaîne d'approvisionnement, ces développements se traduisent par un état accru de complexité et d'imprévisibilité. Les retards dans les ports nécessitent une replanification et un ajustement constants de la logistique en aval, de l'entreposage à la livraison du dernier kilomètre. L'augmentation des temps d'immobilisation des navires contribue à des coûts opérationnels plus élevés pour les transporteurs, qui sont souvent répercutés sur les expéditeurs. La nécessité d'une planification agile et d'une planification d'urgence devient primordiale. En outre, la pression sur les infrastructures portuaires s'intensifie, entraînant des pénuries potentielles de main-d'œuvre, des déséquilibres d'équipement et des temps de rotation plus lents. Le fret aérien, bien qu'étant généralement une alternative plus coûteuse, peut connaître une demande accrue alors que les expéditeurs cherchent à contourner les retards maritimes, ce qui exerce une pression supplémentaire sur la capacité du fret aérien et fait grimper les tarifs. Globalement, l'environnement actuel exige un cadre opérationnel plus résilient et adaptable pour atténuer l'impact de ces perturbations systémiques.
Impact financier mondial
L'état actuel du transport maritime et aérien mondial, marqué par la congestion, les pénuries de capacité et les risques géopolitiques, a des implications financières substantielles pour toutes les parties prenantes du commerce international.
Pour les Expéditeurs : La charge financière la plus immédiate et la plus significative pour les expéditeurs est la flambée des taux de fret, en particulier sur la ligne transpacifique où la capacité est sévèrement limitée. Cela augmente directement le coût des marchandises, ce qui peut entraîner une hausse des prix à la consommation et contribuer aux pressions inflationnistes. Au-delà des coûts de fret, les retards dus à la congestion portuaire entraînent une augmentation des frais de surestaries et de détention pour les conteneurs conservés au-delà du temps franc. Des temps de transit plus longs nécessitent des coûts de détention des stocks plus élevés, car les marchandises passent plus de temps en transit ou en attente, immobilisant ainsi du capital. L'imprévisibilité des arrivées peut entraîner des ruptures de stock, des opportunités de vente manquées et des relations clients endommagées. En outre, l'incertitude géopolitique entourant des routes comme le canal de Suez peut entraîner une augmentation des primes d'assurance pour le fret, ajoutant une autre couche de coût et de risque aux expéditions internationales.
Pour les Transporteurs : Bien que des taux de fret élevés puissent stimuler les revenus, les transporteurs sont également confrontés à des augmentations de coûts significatives. Les temps d'attente prolongés dans les ports congestionnés signifient une consommation de carburant plus élevée, des coûts d'équipage accrus et une utilisation réduite des navires, ce qui diminue l'efficacité opérationnelle. Le réacheminement des navires en raison de risques géopolitiques ou de congestion (par exemple, autour du Cap de Bonne-Espérance) augmente considérablement les dépenses de carburant et prolonge la durée des voyages. Des primes d'assurance plus élevées pour opérer dans certaines régions ou pour leurs navires sont également un facteur. La gestion efficace du « déplacement de capacité » nécessite une planification de réseau sophistiquée et peut entraîner des coûts de repositionnement pour les conteneurs vides. Bien que le marché actuel permette une tarification plus élevée, les inefficacités opérationnelles et les risques sous-jacents réduisent les bénéfices potentiels et exigent des investissements substantiels dans la gestion de flotte et la planification d'urgence.
Pour le Commerce en Général : L'effet cumulatif de ces pressions financières a un impact plus large sur le commerce mondial et la stabilité économique. Des coûts logistiques plus élevés contribuent à l'inflation mondiale, affectant le pouvoir d'achat et la croissance économique. La prévisibilité et la fiabilité réduites des chaînes d'approvisionnement peuvent décourager les investissements et le commerce internationaux, car les entreprises deviennent plus réticentes au risque. Les industries qui dépendent de modèles d'inventaire juste-à-temps sont particulièrement vulnérables, confrontées à des arrêts de production et à des coûts opérationnels accrus. Cet environnement peut également entraîner un détournement du commerce, où les pays ou les entreprises cherchent à localiser les chaînes d'approvisionnement ou à déplacer l'approvisionnement pour atténuer les risques, modifiant potentiellement les modèles commerciaux établis. En fin de compte, la pression financière sur les entités individuelles s'agrège en un frein significatif à l'activité économique mondiale, soulignant l'interdépendance de la logistique et de la prospérité économique.
Comment MGS peut aider à naviguer dans l'environnement commercial mondial actuel
Dans un environnement défini par la congestion portuaire, les pénuries de capacité et l'incertitude géopolitique, une tour de contrôle de la visibilité des expéditions comme MGS devient un outil indispensable pour maintenir la continuité opérationnelle et l'avantage stratégique.
Faire face à la congestion portuaire : MGS offre une visibilité granulaire en temps réel sur les mouvements des navires, les heures d'arrivée estimées (ETA) et l'état des files d'attente portuaires. Cela permet aux opérateurs d'anticiper les retards potentiels dans les ports congestionnés bien à l'avance. Grâce à cette prévoyance, les utilisateurs de MGS peuvent communiquer de manière proactive avec les destinataires, ajuster les calendriers logistiques en aval (par exemple, transport routier, entreposage) ou même explorer des ports de déchargement alternatifs ou des options multimodales si les retards deviennent ingérables. L'analyse prédictive au sein de MGS peut mettre en évidence les points chauds de congestion émergents, permettant une action préventive plutôt qu'une gestion de crise réactive.
Atténuer l'incertitude géopolitique et la dynamique de Suez : Les événements géopolitiques peuvent rapidement modifier la viabilité des routes commerciales critiques. MGS offre des capacités de suivi complètes qui surveillent les navires traversant des régions sensibles, y compris le canal de Suez. En cas d'alertes de sécurité, de déviations de route ou de perturbations imprévues, MGS peut signaler immédiatement ces incidents. Cela permet aux gestionnaires de la chaîne d'approvisionnement d'évaluer l'impact sur leurs expéditions spécifiques, d'initier des plans d'urgence et de communiquer des délais mis à jour aux parties prenantes. Par exemple, si un navire est contraint de changer de route, MGS peut suivre le nouveau trajet, plus long, fournissant des ETA précises et actualisées et permettant le recalcul des niveaux de stock et des calendriers de livraison.
Naviguer dans la pénurie de capacité transpacifique et le déplacement de capacité : La pénurie de capacité transpacifique rend l'obtention et la gestion de l'espace de transport incroyablement difficiles. MGS offre une vue consolidée de toutes les expéditions en transit et planifiées à travers divers transporteurs et modes. Cette source unique de vérité aide les expéditeurs à comprendre l'état en temps réel de leur cargaison sur les voies contraintes, à identifier où les retards se produisent et à évaluer l'impact des changements de capacité des transporteurs sur leurs commandes spécifiques. En ayant une image claire de toutes les expéditions en cours, les utilisateurs de MGS peuvent prendre des décisions plus éclairées concernant les futures réservations, prioriser le fret critique et négocier plus efficacement avec les transporteurs sur la base de données précises. Pour les transporteurs et les prestataires logistiques, MGS peut aider à optimiser l'utilisation des navires et à gérer les attentes des clients en fournissant des mises à jour transparentes sur l'état du fret et les retards potentiels.
Résilience opérationnelle globale : Au-delà des perturbations spécifiques, MGS favorise la résilience globale de la chaîne d'approvisionnement en transformant les données brutes en informations exploitables. Il réduit l'asymétrie d'information tout au long de la chaîne d'approvisionnement, permettant une prise de décision plus collaborative. En fournissant une plateforme unifiée pour le suivi, la surveillance et l'analyse des données d'expédition, MGS permet aux organisations de passer d'une posture réactive à une posture proactive, en identifiant les risques avant qu'ils ne se matérialisent pleinement et en optimisant les opérations dans un environnement commercial mondial en constante évolution. Cette approche axée sur les données est cruciale pour maintenir l'agilité et la réactivité sur le marché volatile d'aujourd'hui.
Analyse et amélioration de l'offre et de la demande
L'environnement commercial mondial actuel, tel que mis en évidence par la « pénurie de capacité transpacifique » et le « déplacement de capacité », est une manifestation claire de déséquilibres significatifs entre l'offre et la demande, en particulier dans le secteur du fret maritime. Comprendre ces dynamiques est crucial pour développer des leviers d'amélioration efficaces.
Dynamique de la Demande : La « pénurie de capacité transpacifique » indique explicitement une situation où la demande de services de transport sur cette voie commerciale critique dépasse l'offre disponible. Cette forte demande est probablement alimentée par plusieurs facteurs : une forte consommation des ménages sur les principaux marchés d'importation, les efforts continus des entreprises pour reconstituer les stocks qui avaient été épuisés lors de perturbations antérieures, et potentiellement une augmentation de la « haute saison » plus prononcée en raison de la tension sous-jacente du marché. La mention du « transport maritime et aérien mondial » suggère que les pressions de la demande ne se limitent pas au seul fret maritime, le fret aérien absorbant potentiellement une partie de la demande excédentaire des routes maritimes congestionnées, resserrant davantage la capacité sur tous les modes.
Dynamique de l'Offre : Du côté de l'offre, le « déplacement de capacité » indique que les transporteurs réaffectent activement leurs actifs pour maximiser leur rentabilité et répondre aux forces du marché. Bien qu'il s'agisse d'une décision commerciale rationnelle, cela peut créer des pénuries localisées et exacerber la pénurie de capacité dans d'autres régions. La congestion portuaire, un thème récurrent, constitue un frein important à l'efficacité de l'offre. Lorsque les navires sont bloqués en attente à l'extérieur des ports, ils ne transportent pas activement de marchandises, ce qui réduit effectivement la capacité disponible de la flotte mondiale. Cette réduction « fantôme » de l'offre signifie que même s'il y a théoriquement suffisamment de navires, leur disponibilité opérationnelle est compromise. La dynamique des « retours de Suez » ajoute une autre couche de complexité ; si le canal de Suez devient une route plus fiable ou préférée, il pourrait théoriquement libérer une certaine capacité précédemment déployée sur des routes plus longues. Cependant, si l'« incertitude géopolitique » persiste, le risque perçu pourrait encore limiter sa pleine utilisation ou nécessiter des mesures de sécurité supplémentaires, impactant les temps de transit et les coûts opérationnels.
Leviers d'Amélioration Concrets :
-
Pour les Expéditeurs : Pour naviguer dans ces déséquilibres entre l'offre et la demande, les expéditeurs peuvent mettre en œuvre plusieurs stratégies. La diversification des lieux d'approvisionnement peut réduire la dépendance à une seule voie commerciale potentiellement congestionnée. L'utilisation d'options de transport multimodal, telles que les combinaisons mer-air, peut offrir flexibilité et rapidité pour les cargaisons urgentes, en contournant les goulots d'étranglement purement maritimes. La réservation de fret beaucoup plus à l'avance devient essentielle pour garantir l'espace. La constitution de stocks tampons stratégiques, en particulier pour les composants critiques ou les produits finis à forte demande, peut atténuer l'impact des délais de livraison prolongés. L'exploitation de plateformes comme MGS offre une visibilité améliorée, permettant aux expéditeurs de prendre des décisions de réservation plus éclairées, de suivre le fret par rapport aux ETA fluctuantes et de réagir rapidement aux retards inattendus en repriorisant ou en réacheminant les expéditions.
-
Pour les Transporteurs : Les transporteurs peuvent améliorer l'utilisation de l'offre en optimisant les horaires des navires afin de minimiser les temps d'attente dans les ports et d'améliorer l'efficacité opérationnelle. Le déploiement stratégique de nouvelles capacités de navires, lorsqu'elles sont disponibles, peut directement remédier aux pénuries sur les voies clés. L'investissement dans des outils d'analyse de données et de prévision, potentiellement intégrés à des plateformes comme MGS, peut aider à prédire les fluctuations de la demande plus précisément et à gérer l'espace des navires plus efficacement. Les efforts de collaboration avec les ports pour améliorer l'attribution des postes à quai et les temps de rotation sont également cruciaux.
-
Pour les Ports et Infrastructures : Les ports jouent un rôle central dans l'atténuation des pressions côté offre. Les investissements dans l'automatisation, l'expansion de la capacité des parcs, l'amélioration de l'efficacité des portes et le renforcement de la coordination entre les opérateurs de terminaux, les camionneurs et les fournisseurs ferroviaires peuvent réduire considérablement les temps d'immobilisation des navires et améliorer le flux de marchandises. Les initiatives de numérisation qui rationalisent la documentation et la communication peuvent également contribuer à un débit plus rapide.
-
Collaboration Trans-Chaîne d'Approvisionnement : En fin de compte, l'amélioration de l'équilibre entre l'offre et la demande nécessite une collaboration et un partage de données accrus au sein de l'ensemble de l'écosystème de la chaîne d'approvisionnement. Une communication améliorée entre les expéditeurs, les transporteurs, les ports et les prestataires logistiques, facilitée par des plateformes neutres ou des environnements de données partagés, peut conduire à des prévisions de demande plus précises, à une meilleure allocation des ressources et à un réseau logistique mondial plus résilient.