
Méga-fusion ferroviaire : Naviguer en territoire inconnu pour la visibilité de la chaîne d'approvisionnement
Une proposition de méga-fusion entre les chemins de fer Union Pacific et Norfolk Southern pourrait remodeler les chaînes d'approvisionnement mondiales. Cette brève analyse les impacts potentiels sur les flux de fret, la capacité, les coûts, et comment une tour de contrôle de la visibilité des expéditions comme MGS peut aider les opérateurs à naviguer dans ce changement sans précédent.
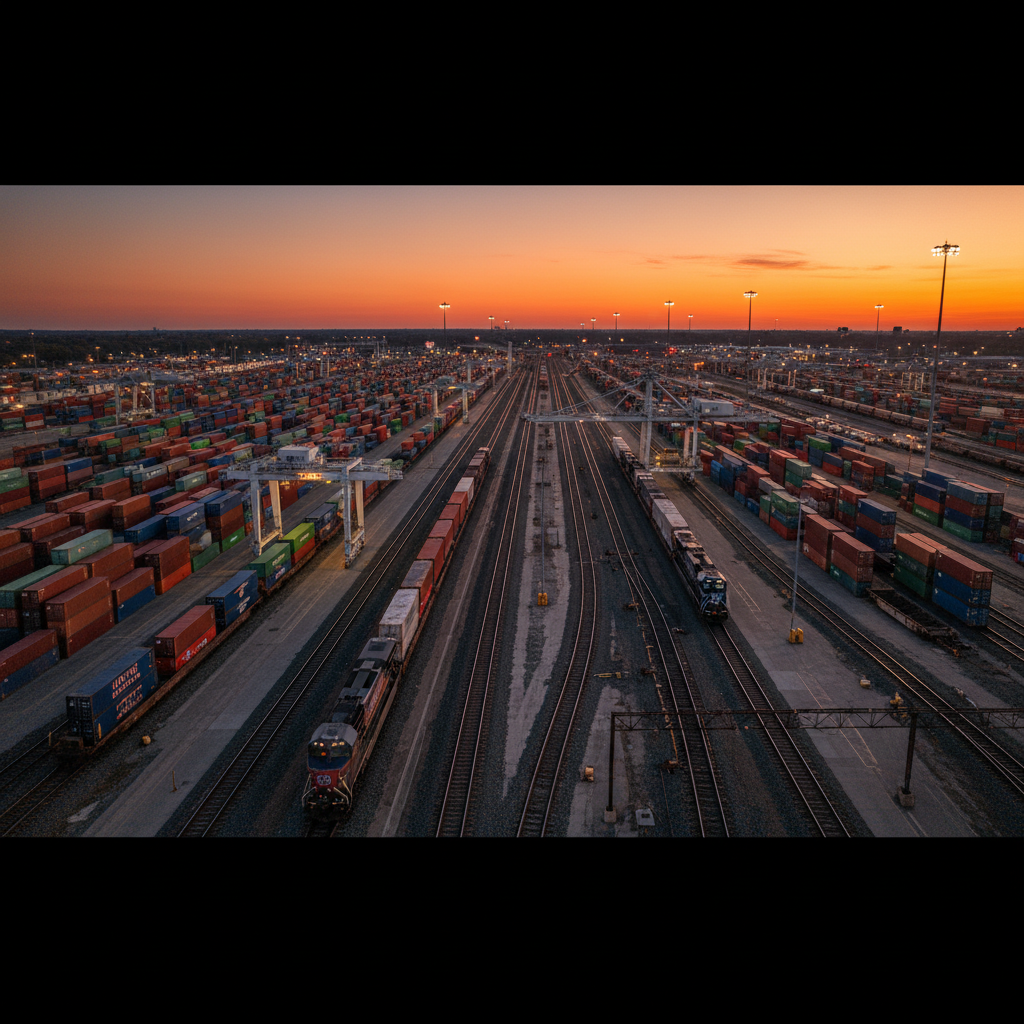
La perspective d'une méga-fusion entre deux des plus grandes compagnies ferroviaires de classe 1 d'Amérique du Nord, Union Pacific (UP) et Norfolk Southern (NS), a suscité des vagues d'inquiétude et de spéculation au sein des communautés du transport maritime et de la chaîne d'approvisionnement. Cette consolidation potentielle, actuellement examinée par le Surface Transportation Board (STB), représente un changement significatif vers un "territoire inconnu". Les parties prenantes, des expéditeurs et syndicats aux politiciens, soulèvent des questions cruciales concernant la concurrence, la capacité, la sécurité, la sécurité de l'emploi, l'augmentation des coûts et la réduction potentielle des services. Cette analyse explore les profondes implications d'une telle fusion et décrit comment des solutions de visibilité avancées peuvent permettre aux opérateurs de la chaîne d'approvisionnement de s'adapter et de prospérer.
Impact sur la chaîne d'approvisionnement mondiale
La consolidation proposée des chemins de fer Union Pacific (UP) et Norfolk Southern (NS) signale un changement significatif pour les chaînes d'approvisionnement mondiales, en particulier celles qui dépendent du transport ferroviaire intermodal nord-américain. Cette méga-fusion pourrait profondément modifier les flux de fret, la capacité et la dynamique opérationnelle.
Premièrement, en ce qui concerne les flux et les itinéraires, une fusion rationaliserait probablement certaines routes intermodales à longue distance en éliminant les interconnexions. Cependant, elle pourrait également entraîner moins d'options d'acheminement pour les expéditeurs, forçant potentiellement le fret sur un réseau dominant unique pour certains corridors. Cette consolidation pourrait créer de nouveaux goulots d'étranglement dans les hubs critiques à mesure que l'entité fusionnée rationalise sa vaste infrastructure, exigeant une réévaluation complète des stratégies logistiques actuelles par les expéditeurs.
Deuxièmement, l'impact sur la capacité est une préoccupation majeure. Bien qu'une entité unifiée puisse théoriquement optimiser l'utilisation des actifs, la phase d'intégration initiale entraîne souvent des perturbations. La source souligne la "capacité" comme une question clé, et des craintes existent que la réduction de la concurrence puisse diminuer l'incitation à un investissement robuste dans de nouvelles capacités. En outre, la "réduction des services" pourrait se traduire par une réduction pratique de la capacité effective par un nombre réduit de départs de trains, des temps de transit plus longs ou une fiabilité de service en baisse, mettant à rude épreuve les capacités existantes de la chaîne d'approvisionnement.
Enfin, les opérations pour les expéditeurs seraient confrontées à une transformation substantielle. Moins de choix concurrentiels pourraient diminuer le pouvoir de négociation des expéditeurs pour les accords de niveau de service (SLA). Le processus d'intégration lui-même introduirait probablement des ajustements opérationnels dans la planification, l'équipement et le service client, entraînant une imprévisibilité des temps de transit. Pour les chaînes d'approvisionnement mondiales, où la précision et la fiabilité sont cruciales, toute dégradation de la cohérence opérationnelle sur le réseau ferroviaire nord-américain pourrait avoir des effets en cascade sur la fabrication, les stocks et la satisfaction client. Naviguer dans ce "territoire inconnu" exige une adaptabilité accrue dans la gestion de ces défis opérationnels en évolution.
Impact financier mondial
Une méga-fusion entre Union Pacific et Norfolk Southern enverrait des ondes financières à travers toute la chaîne d'approvisionnement, affectant les expéditeurs, les autres transporteurs et le commerce en général. La principale préoccupation, explicitement notée dans la source, est l'"augmentation des coûts", principalement due à la réduction de la concurrence.
Pour les expéditeurs, l'impact financier le plus immédiat serait le potentiel d'augmentation des tarifs de fret. Avec la combinaison de deux grandes compagnies ferroviaires de classe 1, le paysage concurrentiel des services ferroviaires intermodaux se réduirait, accordant à l'entité fusionnée un plus grand pouvoir de fixation des prix. Au-delà des coûts de fret directs, la "réduction des services" pourrait introduire des charges financières indirectes importantes. Les retards, les livraisons manquées et un service moins fiable pourraient entraîner une augmentation des coûts de détention des stocks, des frais de surestarie et la nécessité d'options de transport accéléré plus coûteuses. Ces coûts cachés pourraient éroder les marges bénéficiaires et affecter la compétitivité.
Les implications financières pour les autres transporteurs seraient mitigées. Les entreprises de camionnage pourraient voir une augmentation de la demande si la qualité du service ferroviaire diminue ou si les coûts augmentent, les expéditeurs cherchant des alternatives. Inversement, les autres compagnies ferroviaires de classe 1 restantes pourraient soit gagner des parts de marché, soit faire face à un concurrent plus redoutable.
Au niveau du commerce en général, la consolidation pourrait alimenter les pressions inflationnistes. Des coûts de transport plus élevés pour les matières premières et les marchandises acheminées par rail seraient probablement répercutés tout au long de la chaîne d'approvisionnement, affectant les prix à la consommation. Les perturbations pendant l'intégration pourraient également entraver les flux commerciaux efficaces, ralentissant l'activité économique. L'incertitude entourant les niveaux de service et les coûts dans ce "territoire inconnu" pourrait décourager les investissements à long terme dans les industries dépendantes du rail, impactant la stabilité économique générale.
Comment MGS peut aider à naviguer dans l'environnement commercial mondial actuel
Dans le "territoire inconnu" d'une potentielle méga-fusion entre Union Pacific et Norfolk Southern, où les préoccupations concernant la concurrence, la capacité, les coûts et le service sont omniprésentes, une tour de contrôle de la visibilité des expéditions comme MGS devient un outil indispensable pour les opérateurs. Ses capacités sont véritablement pertinentes pour atténuer les risques et s'adapter à un paysage logistique transformé.
Premièrement, MGS offre une visibilité en temps réel, de bout en bout. À mesure que les réseaux ferroviaires se consolident et que les opérations changent, les expéditeurs ont besoin de données précises sur la localisation du fret. MGS agrège les informations de divers transporteurs, permettant un suivi précis des conteneurs intermodaux et des wagons. Ceci est vital face à d'éventuelles "réductions de services" ou à des retards inattendus pendant l'intégration, permettant une identification immédiate des exceptions et une communication proactive.
Deuxièmement, les analyses prédictives de MGS sont essentielles. Avec les préoccupations concernant la "capacité" et la dégradation du service, des prévisions d'ETA précises sont difficiles. MGS exploite les données et l'apprentissage automatique pour offrir des ETA plus fiables, même en cas de perturbations. Cette prévoyance permet aux opérateurs d'anticiper les retards, de réacheminer les expéditions ou d'ajuster les calendriers de production, atténuant l'impact financier des "coûts accrus" liés à l'expédition accélérée ou aux pénalités.
Troisièmement, MGS facilite le suivi des performances et l'analyse comparative. À mesure que le paysage ferroviaire évolue, les expéditeurs doivent évaluer méticuleusement la qualité de service de l'entité fusionnée. MGS suit les KPI comme la livraison à temps et les temps de transit, fournissant des données objectives pour évaluer les "services réduits" et soutenir les négociations contractuelles contre les "coûts accrus" non compensés par la qualité du service.
Enfin, MGS soutient la gestion proactive des risques et la planification de la contingence. Dans un environnement ferroviaire consolidé avec potentiellement moins d'alternatives, l'identification d'options multimodales est primordiale. MGS met en évidence les goulots d'étranglement ou la dégradation du service sur le réseau ferroviaire, permettant aux opérateurs de basculer rapidement vers d'autres modes ou d'ajuster les stratégies d'inventaire. En visualisant l'ensemble du réseau et en modélisant des scénarios, MGS fournit l'intelligence nécessaire pour naviguer dans ce "territoire inconnu" et maintenir la résilience de la chaîne d'approvisionnement.
Analyse et amélioration de l'offre et de la demande
La fusion proposée entre UP et NS a un impact significatif sur la dynamique de l'offre et de la demande dans le transport ferroviaire intermodal. Alors que la demande de transport de fret fiable et rentable reste élevée, la fusion affecte principalement l'offre. Les préoccupations concernant la "capacité" et les "services réduits" suggèrent un déséquilibre potentiel. Une entité fusionnée pourrait avoir moins d'incitations à investir dans l'expansion de la capacité ou l'amélioration du service, ce qui entraînerait moins d'horaires, des temps de transit plus longs ou une fiabilité décroissante, diminuant ainsi efficacement l'offre de transport ferroviaire de haute qualité.
Pour y faire face, les expéditeurs peuvent utiliser les leviers d'amélioration suivants :
- Optimisation du réseau basée sur les données : Utiliser l'analyse (par exemple, MGS) pour identifier les itinéraires efficaces et minimiser les points de défaillance uniques.
- Diversification des transporteurs : Qualifier des transporteurs alternatifs (camionnage, rail régional) pour réduire la dépendance.
- Gestion stratégique des stocks : Optimiser le stock de sécurité pour se prémunir contre une variabilité accrue du transit.
- Engagement proactif : Plaider auprès des organismes de réglementation comme le STB pour la responsabilisation en matière de capacité et de service.
Résilience axée sur le retour sur investissement
La méga-fusion UP/NS introduit des risques tels que l'"augmentation des coûts" et la "réduction des services". Il est crucial d'encadrer les actions de résilience en se concentrant sur le retour sur investissement. Les risques incluent des coûts de fret plus élevés, une dégradation du service (entraînant une augmentation des coûts de stock, des ruptures de stock, des expéditions accélérées) et des perturbations opérationnelles.
Actions de résilience avec retour sur investissement :
- Investissement dans les plateformes de visibilité (par exemple, MGS) :
- Risque protégé : Prévient les pertes financières dues aux retards inconnus, aux délais non respectés et à l'allocation inefficace des ressources (par exemple, éviter les transports aériens accélérés coûteux, les surestaries, les ventes perdues).
- Retour sur investissement : Obtenu en prévenant ces coûts directs et indirects, en optimisant les stocks et en assurant la livraison à temps, protégeant ainsi les revenus.
- Diversification du portefeuille de transporteurs :
- Risque protégé : Réduit la dépendance à l'égard d'un fournisseur ferroviaire dominant, atténuant l'"augmentation des coûts" ou la "réduction des services".
- Retour sur investissement : Maintient des coûts de fret compétitifs et assure la continuité de la chaîne d'approvisionnement, offrant un levier de négociation.
- Mise en place de stocks tampons stratégiques :
- Risque protégé : Amortit la variabilité du transit et les ruptures de stock potentielles dues aux "services réduits".
- Retour sur investissement : Maintient la satisfaction client, évite les ventes perdues et prévient les expéditions accélérées de dernière minute coûteuses, ce qui l'emporte souvent sur l'augmentation des coûts de détention.
Source : DC Velocity — https://www.dcvelocity.com/transportation/shippers-intermodal-rail-operators-heading-into-uncharted-territory-as-prospect-of-mega-merger-looms