
跨太平洋黃金航線:駕馭最賺錢的航運貿易
跨太平洋航線已成為全球最賺錢的主要貨櫃航運貿易,承運商的現貨收入顯著提高。這一轉變對全球供應鏈、運費成本和營運策略產生深遠影響,要求提高可見度以及靈活的應變機制。
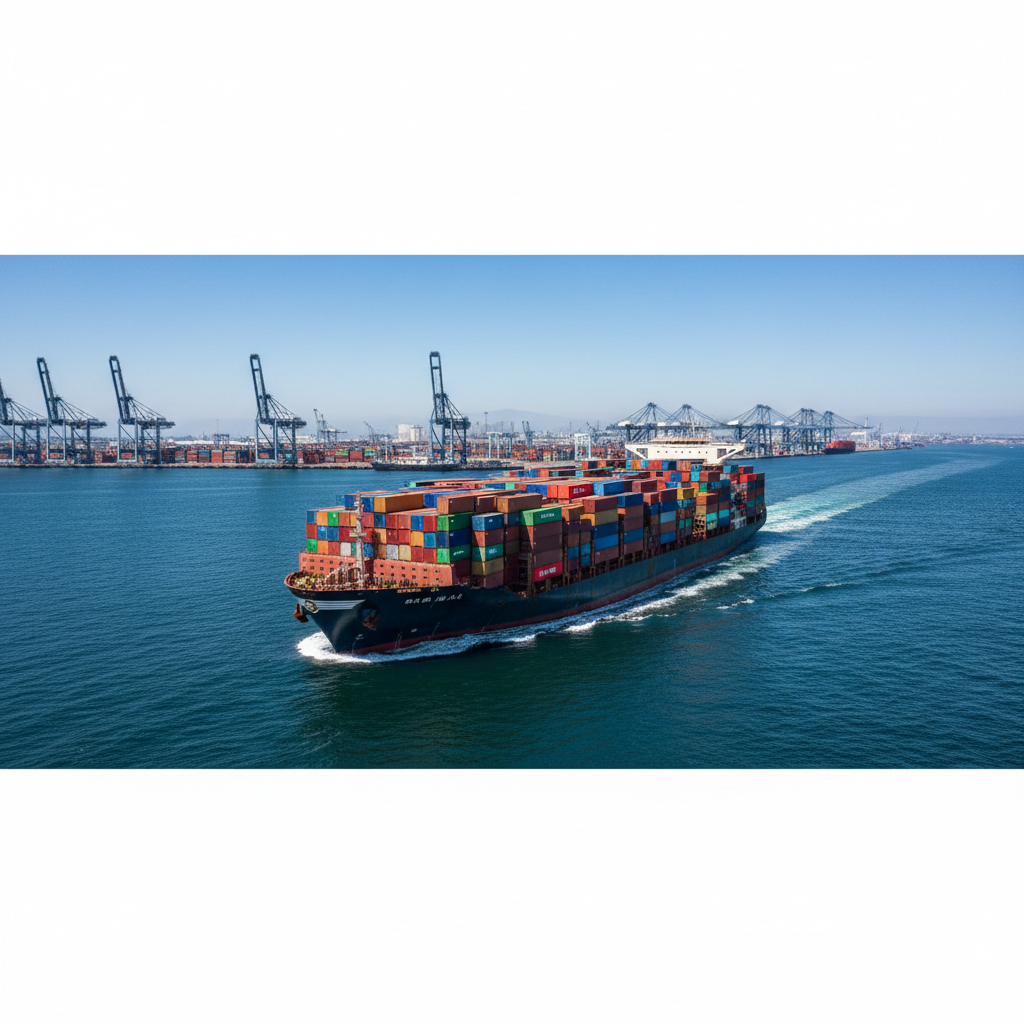
這如何影響全球供應鏈
最近的分析突顯跨太平洋航線是利潤最豐厚的主要貨櫃航運貿易,預示著全球供應鏈動態的重大調整。美國貿易的非凡實力,尤其是在上海—洛杉磯航線,意味著承運商現在每海里產生的現貨收入是經由好望角運往北歐貨物的五倍。這種巨大的盈利能力將不可避免地導致資源和運力的戰略性重新分配。
首先,全球航運路線將越來越集中在跨太平洋航線。承運商在利潤最大化的驅動下,將優先在這條「黃金航線」上部署其最高效、最大的船隻。這可能導致其他利潤較低的航線出現「運力流失」,例如服務歐洲或亞洲區內的航線。依賴這些次要航線的託運人可能會遇到船隻班次減少、更長的運輸時間,以及隨著可用運力收緊而可能提高的運費。連鎖反應可能會延伸到支線服務和區域網絡,影響整體網絡效率。
其次,營運環境將面臨更大的壓力。美國西岸港口,尤其是洛杉磯,很可能會經歷交通量增加和潛在的擁堵。船隻靠港和貨物量的激增會使港口基礎設施不堪重負,導致船隻等待時間延長、貨物卸載延誤以及貨櫃滯留時間延長。這種擁堵不僅增加了承運商和託運人的營運成本,還會造成瓶頸,擾亂內陸運輸網絡,影響倉庫營運和最後一哩配送。跨太平洋航線對速度和效率的關注,也可能導致承運商優化船隻輪換,可能會犧牲其全球服務中利潤較低的航段的班期完整性。
最後,這一發展可能會影響採購策略。傳統上依賴多元化全球製造中心的企業,可能會重新考慮其供應鏈配置。從某些地區運輸的成本增加和潛在不穩定性,可能會激勵近岸外包或回流生產的努力,尤其是針對運往美國市場的貨物。這種轉變雖然是長期的,但可能會從根本上改變既有的全球製造和分銷模式,導致供應鏈更加區域化,以應對海運的經濟現實。
全球金融影響
跨太平洋航線成為最賺錢貿易航線的金融影響是深遠的,影響承運商、託運人以及更廣泛的全球經濟。
對於承運商而言,這代表著盈利能力的顯著提升。在上海—洛杉磯航線每海里賺取五倍的現貨收入,直接轉化為大幅提高的收益。這種收入的湧入可以再投資於船隊現代化、綠色倡議或基礎設施發展,長遠來看,可能帶來更具韌性和效率的服務。然而,它也產生了一種激勵,促使承運商優先考慮現貨市場預訂而非長期合約,可能導致費率波動性更大,託運人的可預測性降低。提高的盈利能力也可能吸引新進入者,或鼓勵現有承運商擴大其跨太平洋服務,隨著時間的推移加劇競爭。
託運人面臨更具挑戰性的財務前景。跨太平洋航線高漲的現貨費率意味著亞洲和美國之間貨物運輸的運費成本更高。這些增加的成本將不可避免地轉嫁給消費者,導致各種進口產品的通脹壓力。對於企業而言,這需要重新評估物流預算,並可能影響利潤率。託運人可能會發現自己處於較弱的談判地位,尤其是對於緊急貨物,因為承運商利用強勁的需求。此外,運力從其他航線轉移的可能性,可能會導致非跨太平洋航線貨物的成本增加和服務水平下降,在全球貿易中產生連鎖金融效應。
在宏觀層面,全球貿易環境將經歷經濟激勵的重新平衡。美國貿易不成比例的盈利能力可能會加劇貿易不平衡,並影響外匯匯率。嚴重依賴經由跨太平洋航線向美國出口的國家,可能會看到其商品變得更昂貴,可能會影響其競爭力。相反地,美國消費市場將首當其衝地承受更高的進口成本。對單一、高利潤貿易航線的關注也引入了系統性風險;任何對跨太平洋航線的重大干擾,例如港口罷工、自然災害或地緣政治事件,由於價值和運力的集中,可能會對全球經濟產生巨大的金融影響。
MGS 如何協助駕馭當今的全球貿易環境
在跨太平洋航線擁有如此顯著盈利能力和關注度的環境中,像 MGS 這樣的貨運可見度控制塔成為駕馭複雜性並降低風險不可或缺的工具。MGS 提供主動決策所需的實時情報,協助營運商有效應對這條「黃金航線」所創造的動態條件。
首先,MGS 增強了營運可見度,在最關鍵和可能擁堵的航線上。隨著承運商優先考慮跨太平洋航線,港口延誤、船隻改道或班期變更的可能性增加。MGS 可以提供從上海到洛杉磯的船隻和貨櫃的精細實時追蹤,提供精確的預計抵達時間 (ETA)。這種預見性使託運人能夠預測美國西岸港口的潛在瓶頸,使他們能夠預先規劃拖運、優化倉庫人員配置,並更有效地管理庫存水平,從而最大限度地減少可能迅速侵蝕利潤的滯期費和滯留費。
其次,MGS 支援運力與航線優化。隨著承運商將運力重新分配到跨太平洋航線,其他貿易航線可能會經歷服務減少。MGS 可以匯總各種航線和承運商的船隻可用性、運輸時間和歷史績效數據。這種情報使託運人能夠識別替代運輸方案、評估不同港口對的可行性,或者,如果他們首選航線的海運運力受限或成本過高,甚至可以探索多式聯運解決方案。通過提供網絡的全面視圖,MGS 協助營運商就如何以及在何處運輸其貨物做出數據驅動的決策,即使市場發生變化。
最後,MGS 對於成本管理和風險緩解至關重要。跨太平洋航線非凡的現貨收入意味著託運人面臨高成本和潛在波動性。通過提供準確、即時的貨運狀態資訊,MGS 協助防止代價高昂的中斷。例如,了解即將發生的延誤使託運人能夠調整生產計劃、重新安排緊急貨物路線,或主動與客戶溝通,避免加急運費或因缺貨造成的銷售損失。該平台整合來自多個來源數據的能力,也促進了與物流合作夥伴更好的溝通和協作,在一個競爭激烈且對財務影響巨大的貿易航線上,培養一個更具韌性和響應能力的供應鏈生態系統。
供需分析與改進
原始資料清楚表明跨太平洋貿易存在顯著失衡,由「美國貿易的非凡實力」所驅動。這表明美國市場對源自亞洲的商品有強勁需求,目前已超過可用的航運供應,尤其是在現貨市場。承運商在上海—洛杉磯航線每海里產生的現貨收入是其他主要貿易航線的五倍,是這種強勁需求推高運費的直接結果。
從需求角度來看,從亞洲運往美國的持續高貨運量突顯了美國經濟內部持續的消費者和工業購買力。這種持續的需求為承運商提供了在這條特定航線上收取高價服務的籌碼。在供應方面,雖然承運商無疑正在向跨太平洋航線分配大量運力以利用其盈利能力,但當前的費率水平表明,即使這種增加的供應也不足以完全滿足非凡的需求,尤其是對於即時或靈活的運輸需求。
對於託運人而言,具體的改進槓桿包括在可行情況下,將採購策略多元化,超越傳統的亞洲製造中心,從而減少對高成本跨太平洋航線的依賴。探索替代運輸方式,例如針對高價值或時間敏感貨物的空運,甚至針對特定內陸運輸的鐵路運輸,可能會提供一些緩解,儘管這些通常伴隨著其自身的成本考量。至關重要的是,與承運商進行長期合約談判,而不是僅僅依賴波動的現貨市場,可以提供更大的費率穩定性和保證的運力,即使價格較高。利用 MGS 等平台的數據更準確地預測需求,也可以協助託運人更早地規劃預訂,可能會獲得更好的費率。
對於承運商而言,主要的改進槓桿是最大限度地提高其現有船隊在這條高利潤航線上的效率和利用率。這包括優化船隻輪換、縮短港口周轉時間,並可能部署更大、更節能的船隻以增加每次航行的運力。雖然建造新船需要時間,但當前的盈利能力為此類長期投資提供了強大的財務激勵。此外,承運商可以探索動態定價模型,更好地捕捉其服務的價值,同時努力平衡現貨市場收益與維護與合約客戶的牢固關係的需求。
著重投資回報率的韌性
跨太平洋航線非凡的盈利能力,承運商每海里賺取五倍現貨收入為證,突顯了所涉及的巨大財務風險,因此,對著重投資回報率的韌性策略的關鍵需求。這裡的風險不僅僅是普遍的中斷,而是對全球航運中最賺錢的貿易航線的中斷,這意味著任何中斷都會帶來不成比例的高昂財務成本。
量化風險:託運人主要量化風險是直接暴露於這些高漲的運費成本。如果上海—洛杉磯航線的貨物因擁堵或不可預見事件而延誤或改道,財務影響會因基本運輸成本而放大,對於承運商而言,每海里現貨收入已經高出五倍。對於託運人而言,這意味著在擁堵港口可能產生過高的滯期費和滯留費、因運輸時間延長而增加的庫存持有成本,以及為避免缺貨而可能需要昂貴的加急空運。單一高價值貨物的損失或重大延誤,可能會導致數百萬美元的收入損失或罰款,直接影響公司的底線。對於承運商而言,中斷意味著在其最賺錢航線上的收入機會損失,影響其整體財務績效。
韌性投資:抵禦這些量化風險的關鍵投資是實施和有效利用先進的貨運可見度控制塔平台,例如 MGS。這項投資不僅僅是關於追蹤,而是關於獲取可操作的情報,以預防和緩解財務損失。
投資回報率:這種平台的投資回報率直接與避免這些高成本情境相關。例如,通過提供船隻延誤或港口擁堵的實時警報,MGS 使託運人能夠:
- 避免滯期費和滯留費 (D&D):主動管理貨物提貨和交付,每延誤一個貨櫃可能節省數千至數萬美元。
- 優化庫存成本:精確的 ETA 減少了對過多安全庫存的需求,釋放營運資金並降低倉儲費用。
- 最大限度地減少加急運費:延誤的早期預警允許進行戰略調整,減少對昂貴空運的依賴以趕上截止日期。
- 維護客戶關係和銷售:可靠的交付資訊防止缺貨並確保客戶滿意度,保障未來的收入來源。
在跨太平洋航線產生如此巨大收入的環境中,在這條航線上缺乏對貨物的精細可見度和控制的成本,遠遠超過對像 MGS 這樣強大平台的投資。投資回報率通過直接成本節省、提高營運效率,以及在一個高度波動但至關重要的貿易航線上保護收入實現。
來源:Splash247 — https://splash247.com/transpacific-emerges-as-liner-shippings-golden-trade/