
中國乾散貨出口自2020年以來翻倍,重塑全球貿易
中國的乾散貨出口量自2020年以來增長逾一倍,現正推動全球乾散貨運輸增長的近三分之二。這種從主要進口國轉變為重要出口國的趨勢,正在重塑全球供應鏈、改變航運路線,並為全球託運人和承運人創造新的財務動態。
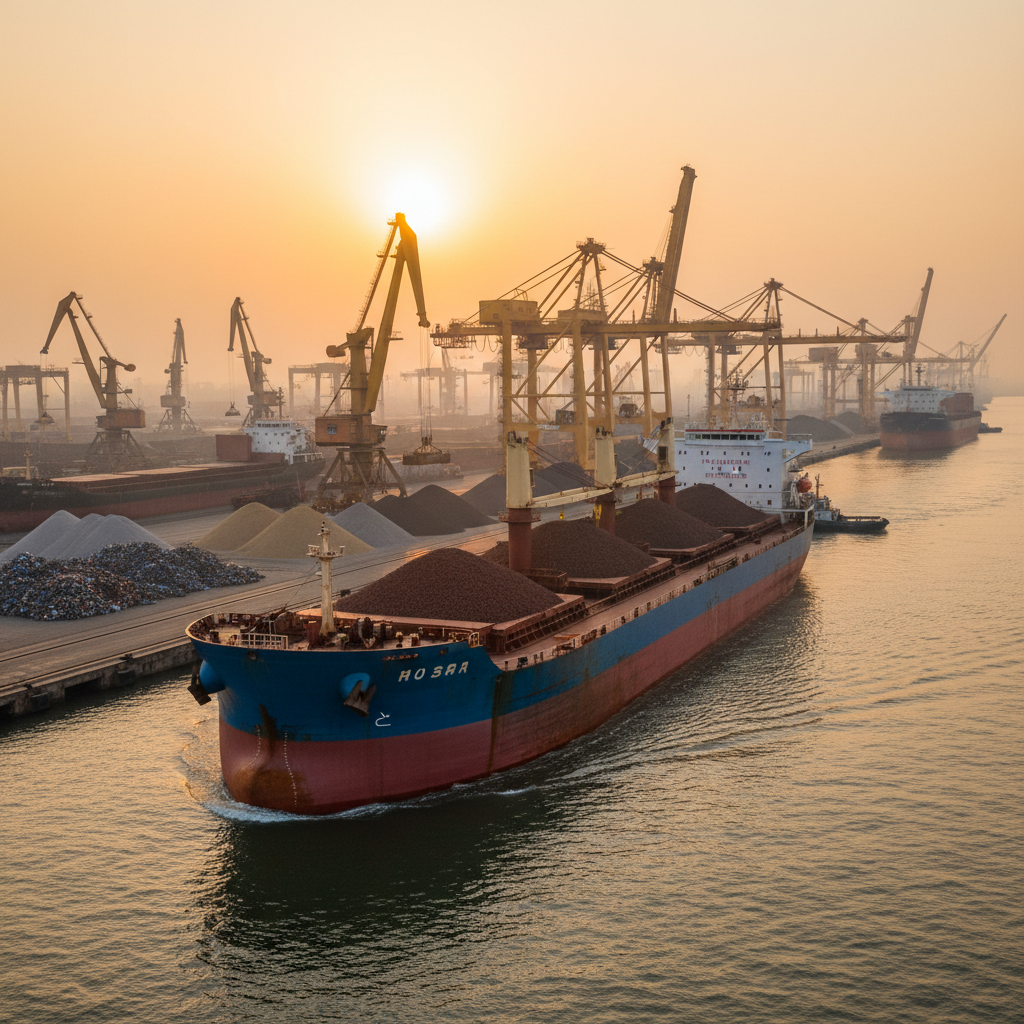
中國乾散貨出口量自2020年以來增長逾一倍
中國在全球乾散貨市場中的角色正經歷根本性轉變。該國歷來被視為全球主要的原材料進口國,但現正迅速崛起成為重要的乾散貨商品出口國。這種轉變並非漸進式;自2020年以來,中國的出口貨運量已增長逾一倍。這種增長如此顯著,以至於中國的乾散貨出口現已佔今年全球乾散貨運輸總增長的近三分之二。這些數據來自Ursa Shipbrokers利用Signal Ocean數據進行的船舶追蹤分析,突顯了國際貿易流動的結構性變化。
這種重新定位的影響深遠。數十年來,全球乾散貨航運模式主要由中國對鐵礦石、煤炭及其他原材料的巨大需求所主導,以推動其工業擴張。當前趨勢表明其工業基礎已趨於成熟,可能伴隨著在某些領域推動自給自足的戰略,或出口製成品和半製成散貨產品的能力有所提升。出口量的急劇增加標誌著貿易的再平衡,中國不再僅僅是散貨的目的地,而日益成為其來源地,從根本上改變了全球範圍內的供需平衡。
重塑全球航運路線和港口營運
中國作為乾散貨出口國的崛起,直接影響全球供應鏈流動、航運路線和營運策略。傳統上,乾散貨船會將原材料運送至中國港口,回程時常面臨漫長的空載航程或利潤較低的返程貨運機會。隨著中國出口量增長逾一倍,這些動態正在改變。從中國港口到各個國際目的地的新興、更穩定的出口航線正在形成,為承運人提供了更高的利用率,並可能減少空載航程的發生。
這種轉變需要調整船舶部署。過去主要專注於駛往中國的乾散貨承運人,現在必須調整其排程和定位,以把握日益增長的出口機會。這可能導致船舶交通在不同貿易航線之間分佈更均勻,潛在地緩解傳統進口航線的擁堵,同時增加新興出口走廊的活動。中國境內的港口營運也將演變;以前為接收大量原材料而優化的設施,將越來越需要處理多樣化乾散貨出口的有效裝載。這需要投資於新的裝卸設備、儲存解決方案和簡化的物流流程,以支持更高的出口吞吐量。同樣,全球各地的目的港將需要為來自中國的乾散貨商品流量增加做好準備,這將影響其自身的接收基礎設施和內陸分銷網絡。
託運人和乾散貨承運人的財務再平衡
中國乾散貨出口激增對供應鏈中的所有利益相關者都具有重大財務影響。對於託運人,特別是從中國進口乾散貨商品的託運人而言,這一發展可能帶來更穩定且潛在更低的到岸成本。中國出口航線船舶供應量的增加,可能轉化為更具競爭力的運費,惠及全球買家。相反,傳統上向目前由中國供應的市場出口乾散貨商品的出口商,可能面臨日益激烈的競爭,潛在地影響其市場份額和定價能力。
乾散貨承運人將受益於船隊利用率的提高和更平衡的全球貿易流動。空載或利潤較低的返程航段減少,可以提高營運效率和盈利能力。運費歷來因貿易不平衡而波動,但隨著船舶運力供需在航程不同航段之間分佈更均勻,運費可能會趨於穩定。這種再平衡也可能影響航運業內的投資決策,承運人可能會優先考慮最適合中國不斷變化的出口特徵的船舶類型和尺寸。隨著這些新的出口機會緩解了與貿易不平衡相關的營運風險,乾散貨航運業的整體財務狀況可能會改善。這種結構性轉變代表著對乾散貨生態系統長期規劃的重大財務重新評估。
全球供需動態轉變與營運調整
中國作為乾散貨出口強國的崛起,從根本上改變了全球供需動態。中國出口貨運量佔今年全球乾散貨運輸增長的近三分之二,這表明中國不僅參與出口市場,而且正在積極推動其擴張。這暗示著全球需要重新評估某些散貨商品的生產和消費地點。這意味著中國的國內消費模式可能發生了轉變,釋放了出口能力;或者其在特定散貨領域的工業產出已超出國內需求;或者兩者兼而有之。
對於供應鏈經理而言,這需要重新審視採購策略和庫存管理。由於航運效率的提高,中國的替代品變得更為普遍且潛在更具成本效益,因此僅依賴傳統供應商供應某些乾散貨商品可能不再是最佳選擇。貨運代理必須通過開發針對這些不斷變化的貿易航線量身定制的新服務,包括中國出口的專門海關程序和內陸物流,來適應這種變化。承運人則需要投資於先進的數據分析,以預測和響應這些動態貿易模式,優化其船隊部署和排程以實現利潤最大化。全球各地的港口必須考慮基礎設施升級,以適應這些新的貿易流動,確保它們能夠高效處理來自中國的乾散貨商品增加的數量和多樣性。面對如此重大的市場重新定位,這些營運調整對於維持高效的全球貿易至關重要。
來源:Splash247 — https://splash247.com/china-emerges-as-dry-bulk-export-powerhouse/