
中国散货出口自2020年以来翻番,重塑全球贸易
中国的散货出口量自2020年以来增长了一倍多,目前推动着全球散货运输增长的近三分之二。这种从主要进口国到重要出口国的转变正在重塑全球供应链,改变航运路线,并为全球托运人和承运人创造新的金融动态。
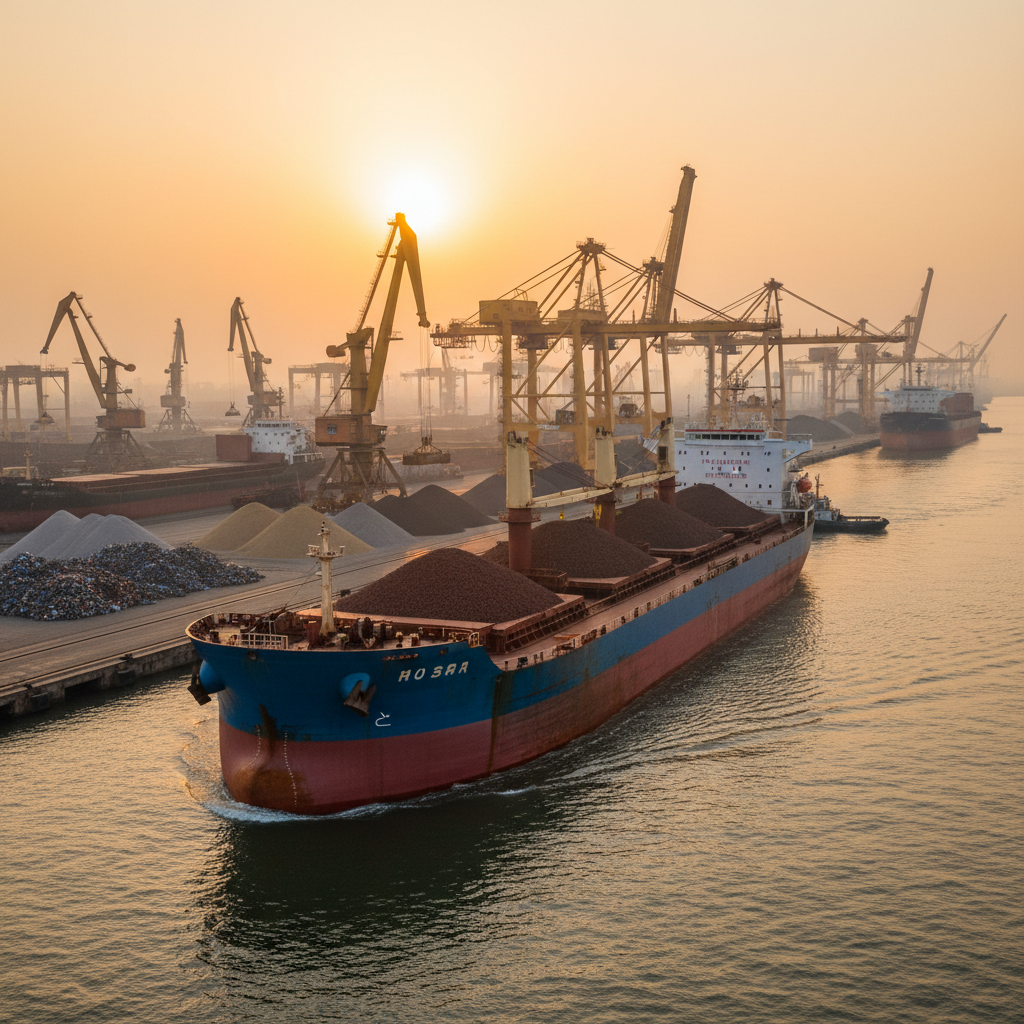
中国散货出口量自2020年以来翻了一番多
中国在全球散货市场中的角色正在经历一场根本性的转变。历史上,中国被公认为全球主要的原材料进口国,而现在,它正迅速崛起为重要的散货商品出口国。这种转变并非渐进式的;自2020年以来,中国的出境货运量已增长了一倍多。这种增长如此显著,以至于今年中国散货出口量占全球散货运输总增长的近三分之二。这些数据来源于Ursa Shipbrokers使用Signal Ocean数据进行的船舶跟踪分析,突显了国际贸易流动的结构性变化。
这种重新定位的影响是深远的。几十年来,全球散货航运模式主要由中国对铁矿石、煤炭和其他原材料的巨大需求所决定,以支持其工业扩张。目前的趋势表明其工业基础的成熟,可能伴随着在某些领域实现自给自足的战略推动,或出口成品和半成品散货产品的能力增强。出境货运量的急剧增加标志着贸易的再平衡,中国不再仅仅是散货商品的目的地,而是日益成为其来源地,从根本上改变了全球范围内的供需平衡。
重塑全球航运路线和港口运营
中国作为散货出口国的崛起直接影响着全球供应链流动、航运路线和运营策略。传统上,散货船会将原材料运往中国港口,返程时往往面临漫长的空载航程或利润较低的回程机会。随着中国出境货运量翻倍,这些动态正在发生变化。新的、更稳定的出口航线正从中国港口通往全球各地,为承运人提供了更高的利用率,并可能减少空载航次的发生。
这种转变要求调整船舶部署。过去主要专注于驶往中国港口的散货船,现在必须调整其调度和定位,以抓住日益增长的出口机会。这可能导致船舶交通在不同贸易航线之间分布更加均匀,可能缓解传统进口航线的拥堵,同时增加新兴出口走廊的活动。中国境内的港口运营也将随之演变;以前为接收大量原材料而优化的设施,将越来越需要高效处理多样化的散货出口装载。这需要投资于新的装卸设备、仓储解决方案和简化的物流流程,以支持更高的出境吞吐量。同样,全球各地的目的港也需要为来自中国的散货商品流入增加做好准备,这将影响其自身的接收基础设施和内陆分销网络。
托运人和散货承运人的财务再平衡
中国散货出口激增对供应链中的所有利益相关者都具有重大的财务影响。对于托运人,特别是那些从中国进口散货商品的托运人,这一发展可能带来更稳定且可能更低的到岸成本。从中国出发的航线上船舶可用性的增加,可能转化为更具竞争力的运费,从而惠及全球买家。相反,传统上向现在由中国供应的市场出口散货商品的出口商,可能面临日益激烈的竞争,这可能会影响其市场份额和定价能力。
散货承运人有望从船队利用率的提高和更平衡的全球贸易流中获益。空载或利润较低的回程航段的减少可以提高运营效率和盈利能力。由于贸易不平衡,运费历来波动较大,但随着船舶运力在航程不同航段的供需分布更加均匀,运费可能会趋于稳定。这种再平衡也可能影响航运业的投资决策,承运人可能会优先选择最适合中国不断变化的出口概况的船舶类型和尺寸。随着这些新的出口机会缓解了与贸易不平衡相关的运营风险,散货航运业的整体财务健康状况可能会得到改善。这种结构性转变代表着散货生态系统长期规划的重大财务再评估。
全球供需动态变化与运营调整
中国作为散货出口强国的崛起从根本上改变了全球供需动态。中国出境货运量占今年全球散货运输增长的近三分之二,这表明中国不仅参与了出口市场,而且正在积极推动其扩张。这暗示着全球对某些散货商品的生产和消费地点的重新评估。这意味着中国的国内消费模式可能发生了变化,释放了出口能力,或者其在特定散货领域的工业产出已超出国内需求,或者两者兼而有之。
对于供应链管理者而言,这需要重新审视采购策略和库存管理。随着中国替代品变得更加普遍,并且由于航运效率的提高可能更具成本效益,仅仅依赖传统供应商供应某些散货商品可能不再是最佳选择。货运代理必须通过开发针对这些不断变化的贸易航线量身定制的新服务来适应,包括针对中国出口的专业海关程序和内陆物流。承运人反过来需要投资于先进的数据分析,以预测和响应这些动态贸易模式,优化其船队部署和调度以实现利润最大化。全球港口必须考虑基础设施升级以适应这些新的贸易流,确保它们能够高效处理来自中国的日益增长的散货商品量和多样性。面对如此重大的市场重新定位,这些运营调整对于维持高效的全球贸易至关重要。
来源:Splash247 — https://splash247.com/china-emerges-as-dry-bulk-export-powerhouse/